
Коротко: с 1 сентября 2026 года семья, в которой родился или был усыновлён второй либо последующий ребёнок, сможет потребовать ипотечные каникулы на срок до 18 месяцев. Для нового основания не нужно одновременно доказывать падение дохода. Однако остаются общие требования к ипотеке и жилью, а с 7-го по 18-й месяц начисляются проценты по договорной ставке. Закон действует и для договоров, заключённых до 1 сентября.
Что именно изменится с 1 сентября 2026 года
Федеральный закон от 4 июля 2026 года № 229-ФЗ добавляет новое основание в статью 6.1-1 закона о потребительском кредите: рождение или усыновление второго ребёнка и последующих детей.
Раньше само появление ребёнка не давало семье безусловного права на длинные ипотечные каникулы. Увеличение числа иждивенцев учитывалось вместе со снижением дохода и высокой долей ипотечного платежа. С 1 сентября для второго и последующих детей появляется отдельное основание, не привязанное к этим доходным порогам.
Это не новая ипотечная программа и не списание долга. Заёмщик временно приостанавливает платежи или уменьшает их размер, а обязательства переносятся по правилам закона.
Матрица оснований: кому и на какой срок доступны каникулы
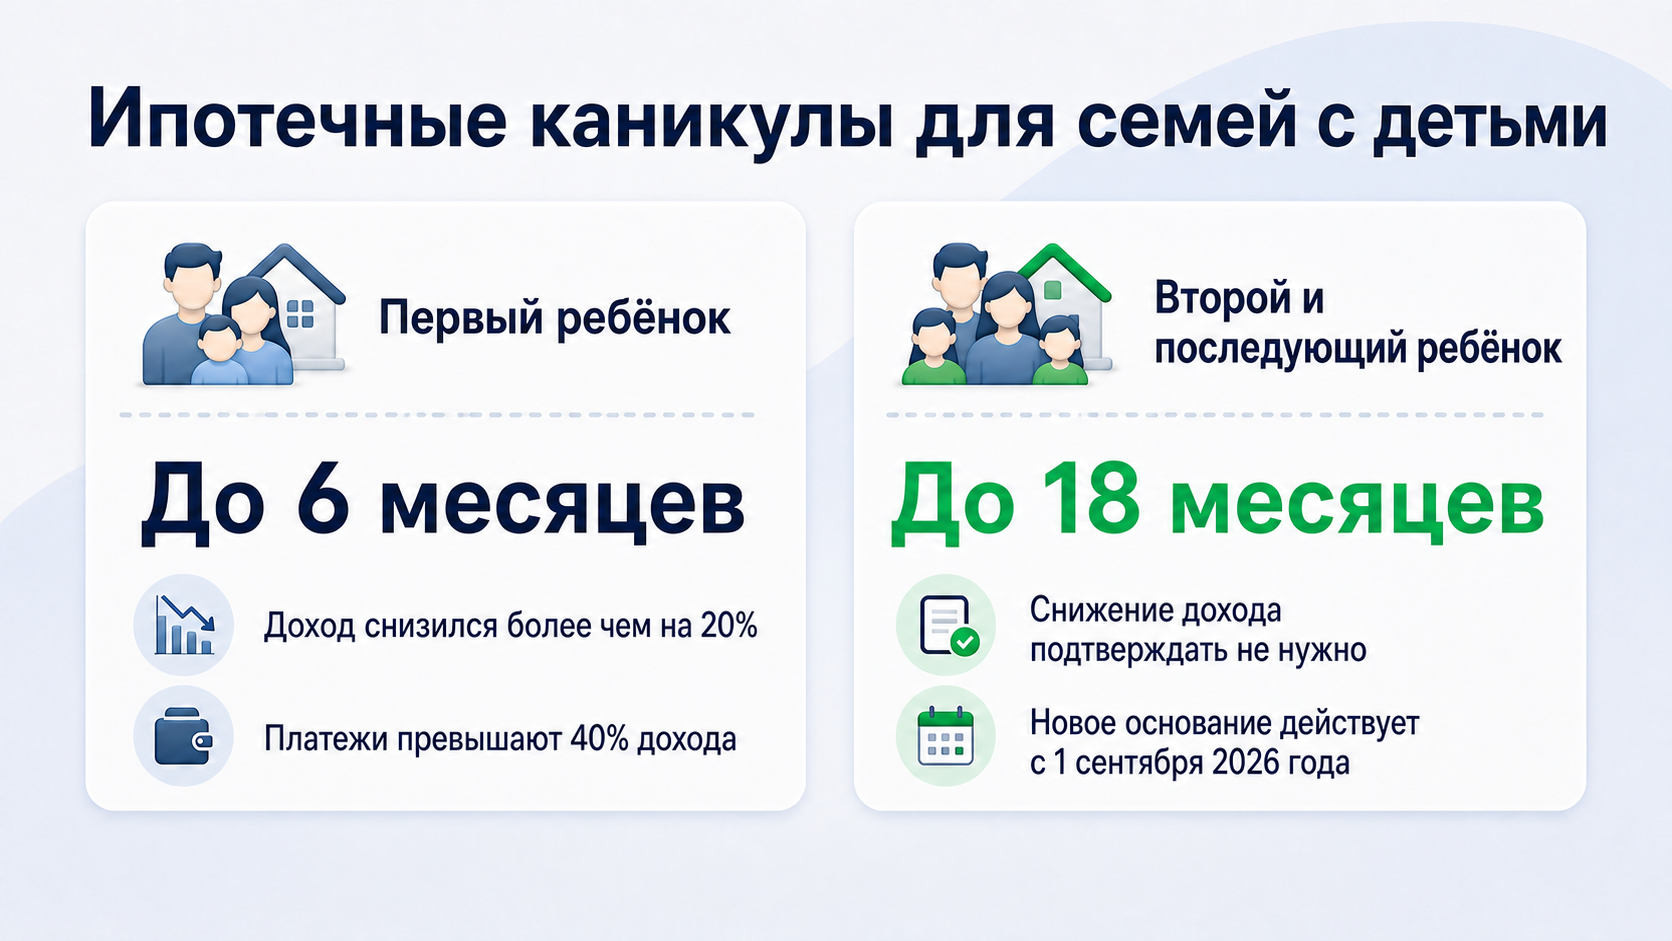
На схеме показано главное различие семейных оснований; общие требования к ипотеке и жилью проверяются в обоих случаях.
| Основание | Дополнительные условия по жизненной ситуации | Максимальный срок |
|---|---|---|
| Потеря работы | Регистрация безработным либо предусмотренное законом прекращение работы у пенсионера | 6 месяцев |
| Инвалидность | I или II группа | 6 месяцев |
| Длительная нетрудоспособность | Более двух месяцев подряд | 6 месяцев |
| Существенное падение дохода | Снижение более чем на 30%, а ипотечные платежи превышают 50% текущего дохода | 6 месяцев |
| Увеличение числа иждивенцев, включая рождение первого ребёнка | Снижение дохода более чем на 20%, а ипотечные платежи превышают 40% дохода | 6 месяцев |
| Чрезвычайная ситуация | Проживание в пострадавшем жилье, нарушение жизнедеятельности и утрата имущества с документами местных органов | 6 месяцев по отдельным правилам обращения |
| Рождение или усыновление второго и последующих детей с 01.09.2026 | Отдельное основание; снижение дохода для него доказывать не требуется | До 18 месяцев с возрастным или календарным ограничением |
Матрица помогает выбрать основание, но общие условия к кредиту и предмету ипотеки проверяются в любом случае.
Общие условия ипотечных каникул
Для законного требования должны одновременно выполняться основные условия:
- Заёмщик — физическое лицо, а ипотечный договор заключён не для предпринимательской деятельности.
- Размер кредита или займа на момент выдачи не превышал 15 млн рублей. До установления Правительством другого значения действует этот общий предел.
- Предмет ипотеки — единственное пригодное для постоянного проживания жильё заёмщика или одного из созаёмщиков. Небольшая доля в другом общем жилье может не учитываться, если приходящаяся на неё площадь не превышает региональную норму предоставления.
- По договору ранее не предоставлялись ипотечные каникулы по обычным основаниям или основанию рождения и усыновления второго и последующих детей. Для каникул в связи с чрезвычайной ситуацией закон предусматривает отдельное взаимодействие оснований.
- Нет предусмотренных законом блокирующих стадий банкротства, вступившего в силу судебного акта о взыскании или обращении взыскания и предъявленного кредитором исполнительного документа либо требования к поручителю.
- На дату обращения не действует другой несовместимый льготный период по специальному федеральному закону.
- На день требования существует подтверждаемое особое обстоятельство — в данном случае рождение или усыновление второго либо последующего ребёнка.
Если ситуация уже дошла до суда или исполнительного производства, не делайте вывод по одной статье: получите письменный ответ кредитора и индивидуальную правовую оценку документов.
Нужно ли доказывать снижение дохода после рождения второго ребёнка
Нет, если требование подаётся именно по новому основанию — рождение или усыновление второго либо последующего ребёнка. Федеральный закон № 229-ФЗ выделяет это обстоятельство в самостоятельный пункт и предусматривает для его подтверждения документы о детях, а не справки о снижении дохода.
До 1 сентября и при рождении первого ребёнка применяется прежняя логика увеличения числа иждивенцев: нужно подтвердить снижение дохода более чем на 20% и долю платежей свыше 40% дохода.
Банк не вправе произвольно подменять выбранное основание другим. В требовании прямо укажите, что обращаетесь в связи с пунктом 7 части 2 статьи 6.1-1 Федерального закона № 353-ФЗ в редакции Федерального закона № 229-ФЗ.
На какой срок дадут каникулы семье с двумя детьми
Заёмщик может сам указать длительность и дату начала льготного периода.
Ограничения такие:
- общий максимум — 18 месяцев;
- при рождении второго или последующего ребёнка дата окончания не может быть позже его полуторалетия;
- при усыновлении дата окончания не может быть позже 18 месяцев с даты усыновления;
- дату начала можно указать задним числом, но не более чем за два месяца до даты обращения.
Если длительность не указана, при рождении период устанавливают до достижения ребёнком возраста полутора лет, а при усыновлении — не более чем на 18 месяцев с даты усыновления. Если дата начала не указана, ей считается день направления требования кредитору.
Да. Закон проверяет наличие особого обстоятельства на день направления требования и не устанавливает, что ребёнок должен родиться после 1 сентября 2026 года. Поэтому при рождении второго или последующего ребёнка до этой даты можно заявить оставшийся период до его полуторалетия, если на день обращения ребёнку ещё нет полутора лет и соблюдены остальные условия. Если кредитор толкует переходную норму иначе, запросите письменный мотивированный отказ и индивидуальную правовую оценку.
Действуют ли новые правила для старой ипотеки
Да. Федеральный закон № 229-ФЗ прямо распространяет обновлённую статью на правоотношения из договоров, заключённых до 1 сентября 2026 года.
Имеет значение не дата выдачи ипотеки, а выполнение общих условий и наличие нового основания на дату направления требования. Само требование по новому основанию следует направлять после вступления закона в силу.
Какие документы подготовить
Базовый комплект для нового семейного основания:
- требование о предоставлении льготного периода;
- выписка из ЕГРН о правах на объекты недвижимости по всей России — для подтверждения единственного жилья;
- свидетельства о рождении каждого ребёнка либо удостоверение, подтверждающее статус многодетной семьи;
- свидетельства об усыновлении каждого ребёнка — если основание связано с усыновлением;
- согласие залогодателя, если предмет ипотеки принадлежит не заёмщику и такое согласие требуется законом;
- документы, которые кредитор вправе запросить для проверки других общих условий.
Для подтверждения нового основания закон называет документы о детях. Справки о доходах относятся к другим основаниям и не должны требоваться только для доказательства рождения или усыновления второго ребёнка.
Перед отправкой сделайте копии всего комплекта и составьте опись вложения.
Что написать в требовании банку
Требование не должно быть расплывчатой просьбой о «помощи». Укажите законное основание и выбранный режим.
Минимальный каркас:
Прошу установить льготный период по кредитному договору № ___ от ___ на основании статьи 6.1-1 Федерального закона № 353-ФЗ в связи с рождением / усыновлением второго или последующего ребёнка. Прошу приостановить исполнение обязательств / уменьшить платежи до ___ рублей. Дата начала льготного периода — ___. Длительность — ___. Приложения: ___ . Ответ прошу направить способом, предусмотренным договором, по адресу / в личный кабинет ___ .
Это редакционный пример, а не утверждённая государственная форма. До публикации шаблон должен проверить профильный юрист. Если банк предлагает собственную форму, перенесите в неё все существенные сведения и сохраните копию.
Как подать заявление
Направьте требование способом, предусмотренным ипотечным договором. Если подходящий способ в договоре не определён, закон допускает заказное письмо с уведомлением о вручении или личную передачу под расписку.
Практический порядок:
- Проверьте общие условия и выберите основание.
- Определите, нужна полная пауза или уменьшенный платёж.
- Укажите дату начала и срок в допустимых пределах.
- Приложите документы о детях и единственном жилье.
- Получите подтверждение доставки или отметку о приёме.
- Не прекращайте платежи самовольно до подтверждения льготного периода или наступления предусмотренного законом результата молчания кредитора.
Кредитор должен рассмотреть требование не более чем за пять рабочих дней. Если нужны недостающие документы, срок считают после их предоставления. Если в течение десяти рабочих дней кредитор не сообщил решение и не запросил подтверждающие документы, льготный период считается установленным по правилам закона.
Что будет с процентами и переплатой
Ипотечные каникулы не списывают основной долг.
В первые шесть месяцев платежи приостанавливаются или уменьшаются в выбранном заёмщиком режиме. Неуплаченные по прежнему графику обязательства переносятся в конец срока по законному порядку; неустойка за сам факт использования каникул не начисляется.
Для нового семейного основания месяцы с 7-го по 18-й устроены иначе: на остаток основного долга начисляются проценты по ставке, которая действовала по договору до каникул. Сумму этих процентов фиксируют по окончании льготного периода и выплачивают после погашения остальных перенесённых обязательств.
Поэтому более длинные каникулы могут увеличить:
- общую сумму процентов;
- окончательный срок договора;
- число платежей после исходной даты погашения.
Перед выбором 18 месяцев попросите банк дать модель нового графика хотя бы для двух вариантов: шесть месяцев и максимальный доступный срок. Сравните не только ближайший платёж, но и итоговую переплату.
Что банк не вправе делать во время каникул
Во время законно установленного льготного периода кредитор не вправе из-за приостановленных платежей:
- начислять неустойку, штрафы и пени;
- требовать досрочного исполнения всего обязательства;
- взыскивать заложенное жильё;
- предъявлять требование поручителю.
Неустойка, возникшая до каникул, не исчезает автоматически: её начисление приостанавливается, а дальнейшая судьба определяется законом и договором.
Можно ли выйти из каникул раньше
Да. Заёмщик вправе в любой момент прекратить льготный период, уведомив кредитора предусмотренным договором способом, заказным письмом с уведомлением или личным вручением под расписку.
Каникулы прекращаются в день получения уведомления кредитором. Не позднее пяти рабочих дней после этого банк должен направить уточнённый график платежей.
Не возвращайтесь к старой сумме платежа наугад: дождитесь нового графика и проверьте дату ближайшего платежа.
Как ипотечные каникулы отражаются в кредитной истории
Информация о законных ипотечных каникулах попадёт в кредитную историю, но сама по себе не является просрочкой и не «портит» её. Просрочка может возникнуть, если заёмщик прекратил платить до установления льготного периода либо нарушил уже новый график.
После изменения договора получите график и сохраните уведомление банка. Затем проверьте кредитную историю, чтобы убедиться, что платежи отражены корректно.
Что делать, если банк отказал
Попросите письменный мотивированный ответ и проверьте четыре группы причин:
- Превышен предельный размер исходного кредита.
- Заложенное жильё не является единственным пригодным для проживания.
- По этому договору уже использовано несовместимое право на ипотечные каникулы либо есть блокирующая стадия взыскания или банкротства.
- Не подтверждено рождение или усыновление второго либо последующего ребёнка или не хватает документа.
Если условия выполнены:
- повторно направьте требование с описью документов;
- потребуйте указать конкретную норму закона, на которой основан отказ;
- обратитесь в Интернет-приёмную Банка России и приложите договор, требование, подтверждение доставки и ответ кредитора;
- при имущественном споре получите консультацию финансового уполномоченного или профильного юриста;
- продолжайте платить по действующему графику, пока право на паузу не подтверждено или спор не разрешён.
Не соглашайтесь на обычную реструктуризацию, не сравнив её с законными каникулами. Банк может предложить иной график, но его стоимость и последствия определяются договором, а не защитными правилами статьи 6.1-1.
Частые вопросы
Дадут ли 18 месяцев после рождения первого ребёнка?
Нет, новое самостоятельное основание относится ко второму и последующим детям. Для первого ребёнка каникулы возможны по другим основаниям, например при одновременном снижении дохода и высокой доле ипотечного платежа.
Нужно ли быть многодетной семьёй?
Нет. Право возникает уже при рождении или усыновлении второго ребёнка. Удостоверение многодетной семьи — один из документов для подтверждения состава семьи, но не единственный возможный путь.
Обязательно ли подтверждать падение дохода?
Не для нового основания со вторым или последующим ребёнком. Но доходные документы понадобятся, если заявление подаётся по основанию снижения дохода или увеличения числа иждивенцев по прежним правилам.
Можно ли оформить каникулы по ипотеке, взятой в 2024 году?
Да, новые положения распространяются на договоры, заключённые до 1 сентября 2026 года, при выполнении остальных условий.
Всегда ли дадут ровно 18 месяцев?
Нет. Это максимум. При рождении период должен закончиться не позднее полуторалетия ребёнка, а при усыновлении — не позднее 18 месяцев с даты усыновления. Заёмщик может выбрать и более короткий срок.
Проценты во время 18 месяцев не начисляются?
С 7-го по 18-й месяц на остаток основного долга начисляются проценты по договорной ставке. Поэтому длинная пауза может увеличить общую переплату.
Может ли банк забрать квартиру во время законных каникул?
Из-за приостановленных на период каникул платежей кредитор не вправе обращать взыскание на залог. Но после окончания периода нужно соблюдать новый график.
Можно ли прекратить каникулы досрочно?
Да. Направьте кредитору уведомление и получите уточнённый график не позднее пяти рабочих дней после его получения банком.