Коротко: период охлаждения — обязательная пауза между подписанием индивидуальных условий потребительского кредита или займа и доступом к деньгам. Для суммы от 50 000 до 200 000 рублей включительно она обычно составляет не менее 4 часов, для суммы свыше 200 000 рублей — не менее 48 часов. Пока деньги не выданы, заёмщик вправе отказаться от них без финансовых последствий, уведомив банк или МФО предусмотренным договором способом.
Таблица: когда ждать 4 часа, 48 часов или не ждать
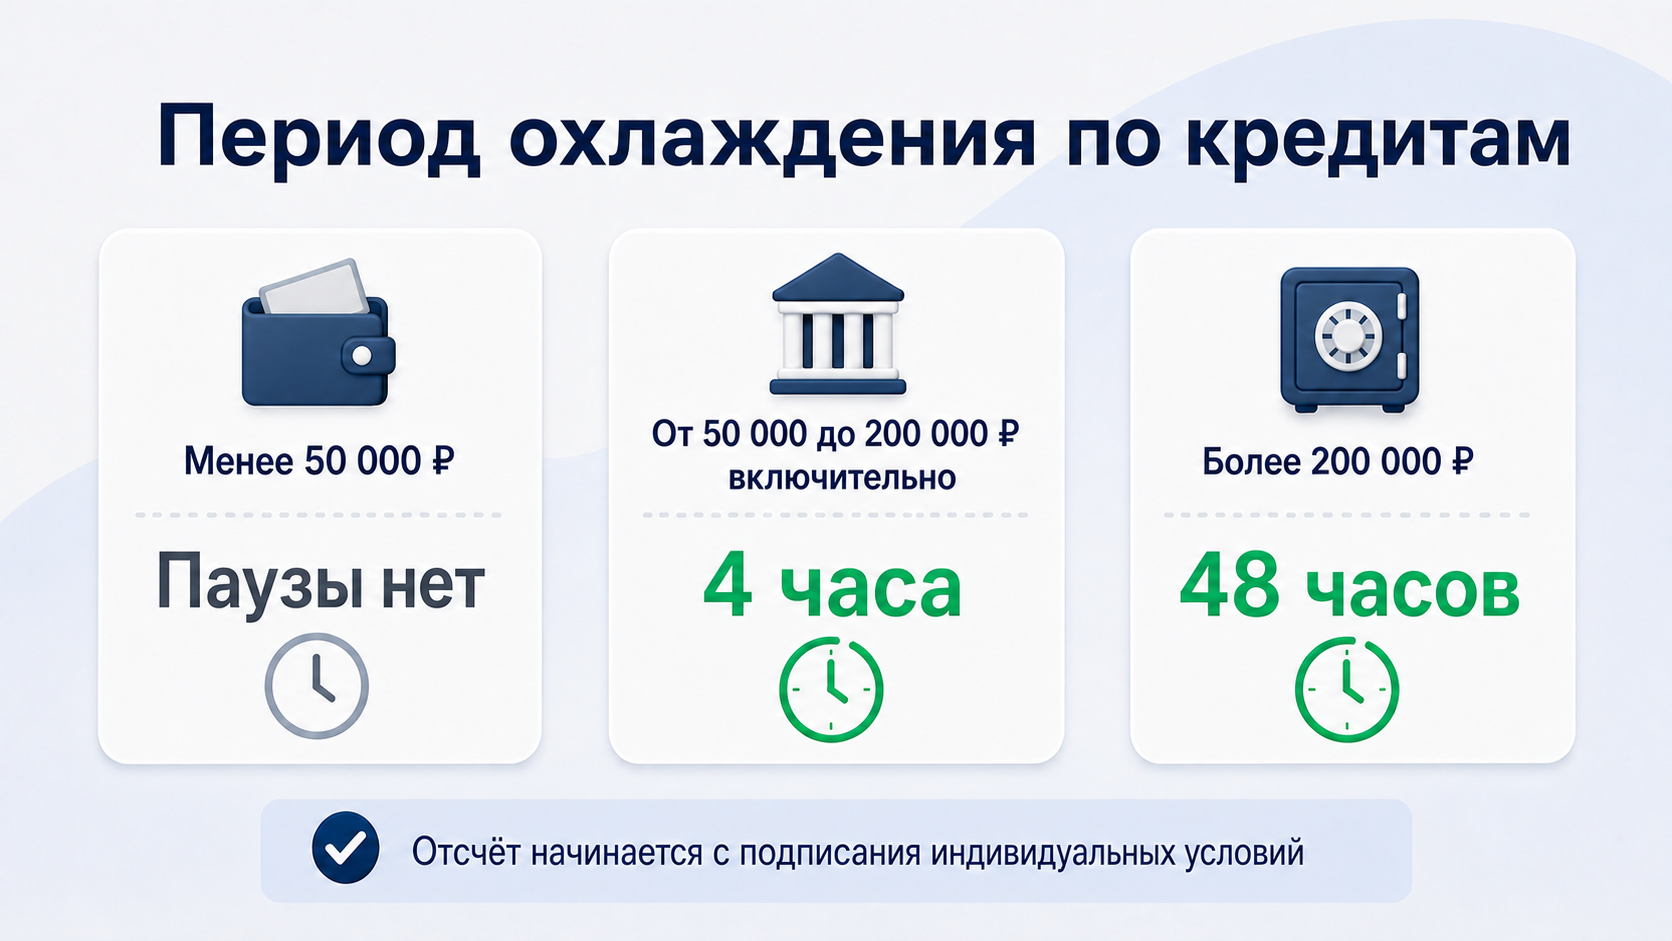
Граничные 50 000 и 200 000 рублей входят в диапазон с четырёхчасовой паузой.
| Сумма кредита, займа или лимита | Минимальная пауза по общему правилу | Что важно |
|---|---|---|
| Менее 50 000 рублей | Нет обязательного периода | Кредитор может выдать деньги сразу, но обязан соблюдать другие требования закона и договора |
| Ровно 50 000–200 000 рублей | 4 часа | Обе граничные суммы входят в этот диапазон |
| Более 200 000 рублей | 48 часов | Например, для 200 001 рубля применяется 48 часов |
Период охлаждения действует с 1 сентября 2025 года. Его цель — дать человеку время выйти из договора, если заявку оформили под влиянием мошенников или без спокойной оценки последствий.
Это общие параметры закона. Банк России вправе изменить их для конкретного банка, который длительное время выполняет установленные регулятором критерии эффективности антифрод-мер. Поэтому точный срок по своему договору сверяйте с письменным уведомлением кредитора.
С какого момента начинается отсчёт
Отсчёт начинается с момента, когда заёмщик подписал индивидуальные условия договора потребительского кредита или займа. На практике это обычно совпадает с подписанием договора, но юридически важны именно индивидуальные условия.
Банк или МФО должны незамедлительно письменно сообщить:
- когда деньги будут предоставлены;
- что до их получения заёмщик вправе отказаться;
- каким способом направить уведомление.
Сохраните это сообщение и экземпляр индивидуальных условий. Они помогут определить крайний момент для отказа и подтвердить обращение при споре.
Действует ли период охлаждения при оформлении в офисе
Да. Общее правило применяется и онлайн, и при личном обращении в банк или МФО. Сам факт визита в офис не отменяет паузу.
Исключение для личного присутствия относится к целевой покупке товара, работы или услуги: деньги перечисляют продавцу или исполнителю, а потребитель лично находится в магазине или организации. Обычный кредит наличными, подписанный в офисе, автоматически исключением не становится.
Когда период охлаждения не применяется
Закон предусматривает случаи, где риск передачи заёмных денег мошенникам считается ниже или решение подтверждают другие участники.
| Сценарий | Когда паузы нет |
|---|---|
| Небольшой кредит или заём | Сумма или лимит менее 50 000 рублей |
| Ипотека | Для ипотечного кредита по предусмотренному законом режиму |
| Образовательный кредит | Для образовательного кредита, подпадающего под законное исключение |
| Автокредит | Деньги поступают продавцу автомобиля — юридическому лицу, а обязательства обеспечены залогом транспортного средства; заёмщик не может изменить назначение платежа или снять деньги |
| Товар, работа или услуга в кредит | Заёмщик лично присутствует у продавца или исполнителя, а кредитор перечисляет оплату организации или ИП |
| Рефинансирование | Новый договор не увеличивает размер ранее принятых обязательств |
| Несколько созаёмщиков | Обязательства принимают несколько созаёмщиков |
| Поручительство | По кредиту есть поручитель |
| Уполномоченное лицо | Заёмщик назначил лицо для подтверждения договора не позднее чем за два дня до его заключения |
Не определяйте исключение только по рекламному названию продукта. Проверяйте, кому перечисляются деньги, есть ли залог, созаёмщик или поручитель и как описана цель в индивидуальных условиях.
Как отказаться от кредита или займа во время паузы
Право на отказ действует до предоставления денег. Безопасный порядок такой:
- Найдите в договоре способ уведомления об отказе: мобильное приложение, личный кабинет, электронная почта, офис или иной канал.
- Направьте однозначное сообщение: «Отказываюсь от получения потребительского кредита (займа) полностью. Прошу не предоставлять денежные средства».
- Укажите номер заявки или договора и дату подписания индивидуальных условий.
- Сохраните подтверждение отправки, регистрационный номер, скриншот или второй экземпляр заявления с отметкой о приёме.
- Проверьте счёт и статус договора. Запросите письменное подтверждение, что деньги не предоставлены и обязательство по возврату не возникло.
- Если кредитор всё же перечислил средства после своевременного отказа, не расходуйте их и сразу направьте претензию.
Не ограничивайтесь звонком в кол-центр, если договор требует письменный или электронный канал. Устный разговор сложнее доказать.
Начисляются ли проценты в период охлаждения
Нет. Пока действует обязательная пауза и деньги ещё не предоставлены, проценты по договору не начисляются. Отказ от получения денег в этот период не должен создавать финансовых последствий.
Если в документах появилась комиссия только за ожидание выдачи, попросите кредитора письменно объяснить основание и не подписывайте новое согласие, пока не разберётесь.
Что меняется после выдачи денег
После фактического предоставления средств период охлаждения завершён. Это не означает, что кредит нельзя вернуть, но применяется другой механизм — досрочное погашение.
В таком сценарии:
- уточните точную сумму к возврату на выбранную дату;
- направьте уведомление в порядке и сроке, предусмотренном законом и договором;
- внесите деньги по реквизитам кредитора;
- получите подтверждение полного погашения и отсутствия задолженности;
- учитывайте, что проценты за фактический период пользования деньгами могут подлежать уплате.
Не смешивайте три разных механизма: отказ до получения денег, досрочный возврат уже выданного кредита и отказ от страховки или другой дополнительной услуги. У каждого свои сроки, адресат и последствия.
Период охлаждения при повышении лимита кредитной карты
Правило применяется не только при новом договоре, но и при увеличении суммы кредита или лимита по действующему договору.
Срок определяют с учётом ранее предоставленной суммы и увеличения. Банк России приводит пример: лимит карты был 180 000 рублей, клиент согласовал увеличение на 30 000 рублей. Общий лимит становится 210 000 рублей, поэтому действует пауза 48 часов, а не 4 часа.
Перед согласием на повышение лимита проверьте:
- новый общий лимит;
- изменяется ли полная стоимость кредита;
- не подключаются ли платные услуги;
- когда дополнительная сумма станет доступна;
- как отказаться от повышения до вступления изменения в силу.
Может ли банк установить более короткий срок
Банк России вправе изменить параметры периода для конкретного банка, если тот длительное время соответствует критериям эффективности антимошеннических мер. Поэтому практическим ориентиром служит письменное уведомление кредитора, но оно не может произвольно отменять законное требование.
Если банк указывает срок короче общего и у вас есть сомнения, запросите основание такого режима до получения денег.
Что делать, если кредит оформили мошенники и паузу нарушили
Нарушение периода охлаждения не означает автоматического исчезновения записи о долге по одному устному заявлению. Закон связывает специальные последствия с выполнением нескольких условий, включая нарушение кредитором антимошеннических норм и возбуждение уголовного дела по факту хищения заёмных денег.
Если это произошло:
- Немедленно сообщите кредитору о мошенничестве и потребуйте приостановить спорные действия.
- Подайте заявление в полицию и получите подтверждение регистрации.
- Передайте кредитору копию постановления о возбуждении уголовного дела, когда оно будет вынесено.
- Запросите договор, историю выдачи и доказательства уведомления о периоде охлаждения.
- Не подписывайте признание долга или соглашение о реструктуризации без правовой оценки.
- При необходимости обращайтесь в суд с требованием о признании договора незаключённым и используйте разъяснения Банка России.
Это отдельный аварийный сценарий. Для него нужна подробная инструкция и, в сложном споре, индивидуальная юридическая помощь.
Чек-лист перед тем, как не отказываться
Используйте паузу не только для проверки мошенничества, но и для повторной оценки договора.
- Сверьте сумму, срок, полную стоимость кредита и общую сумму выплат.
- Проверьте страховку, сервисный пакет, подписку и иные дополнительные услуги.
- Убедитесь, что ежемесячный платёж помещается в бюджет без нового займа.
- Сравните реквизиты кредитора с реестром Банка России.
- Никому не сообщайте коды из СМС и не переводите заёмные деньги на «безопасный счёт».
- Если решение принято под давлением звонящего, откажитесь от денег и самостоятельно свяжитесь с банком по номеру с официального сайта.
После проверки можно оценить будущий платёж в кредитном калькуляторе. Расчёт — ориентир, а обязательства определяются индивидуальными условиями и графиком банка.
Частые вопросы
Для кредита ровно 50 000 рублей есть пауза?
Да. Сумма 50 000 рублей входит в диапазон, для которого по общему правилу действует 4 часа.
Для кредита ровно 200 000 рублей ждать 4 или 48 часов?
Четыре часа. Порог 48 часов применяется, когда сумма превышает 200 000 рублей.
Пауза действует для микрозаймов?
Да. Правило распространяется на потребительские займы МФО, если сумма и договор не подпадают под исключение.
Можно ли отказаться через звонок оператору?
Только если такой способ предусмотрен договором и кредитор может подтвердить получение уведомления. Надёжнее использовать канал, который оставляет письменный или электронный след.
Начислят ли проценты за 48 часов ожидания?
Нет. В обязательный период охлаждения до предоставления денег проценты не начисляются.
Есть ли пауза у кредита наличными, оформленного в отделении?
Да, по общему правилу есть. Личное присутствие само по себе не отменяет её; исключение относится к определённым целевым покупкам товаров, работ или услуг.
Можно ли отказаться после того, как деньги поступили?
Отказ именно в рамках периода охлаждения уже не применяется. Нужно использовать процедуру досрочного возврата и уточнить сумму процентов за фактическое время пользования.