Коротко: улучшить кредитную историю можно только законными действиями: исправить недостоверные сведения, закрыть или урегулировать действующую просрочку и затем длительно выполнять реальные обязательства без новых нарушений. Достоверную старую просрочку, микрозайм или сведения о банкротстве нельзя удалить за плату. Не существует услуги, которая гарантированно повысит рейтинг за неделю. Начинать нужно не с новой заявки, а с отчётов из всех БКИ и точного диагноза каждой негативной записи.
Сначала разделите «исправить» и «улучшить»
Эти действия отвечают на разные проблемы.
| Что вы нашли | Правильное действие | Чего не делать |
|---|---|---|
| Чужой кредит, неверная просрочка, закрытый договор отмечен действующим | Оспорить конкретные сведения у кредитора или в БКИ | Не ждать, что новая хорошая запись перекроет ошибку |
| Реальная действующая просрочка | Получить расчёт, договориться о погашении или изменении условий | Не брать новый микрозайм для случайного платежа |
| Старая погашенная просрочка | Проверить статус закрытия и формировать новую платёжную дисциплину | Не платить посреднику за «удаление» достоверных данных |
| Много действующих займов и карт | Снижать общую нагрузку по реалистичному плану | Не подавать веер заявок в надежде на один ответ |
| Завершённое банкротство | Проверить корректность отражения завершения процедуры и соблюдать установленные ограничения | Не скрывать банкротство при новой заявке в предусмотренный законом период |
| Низкий рейтинг без очевидной ошибки | Изучить факторы конкретного БКИ и финансовую нагрузку | Не считать балл гарантией одобрения или отказа |
Если сведения недостоверны, речь идёт не об «улучшении», а об исправлении. Если сведения верны, оспаривать их только потому, что они снижают оценку, бессмысленно.
Шаг 1. Получите отчёты из всех БКИ
Через Госуслуги запросите список бюро из Центрального каталога кредитных историй, затем скачайте отчёт в каждом БКИ. История часто хранится в нескольких бюро, и набор договоров может различаться.
Проверьте:
- персональные данные и документы;
- все открытые кредиты, займы, карты и лимиты;
- остатки долга и даты платежей;
- длительность и даты просрочек;
- закрытие погашенных договоров;
- уступку права требования;
- заявки и запросы кредиторов;
- сведения о банкротстве;
- индивидуальный рейтинг и объясняющие его факторы.
Сохраните исходные PDF и дату получения. Скриншот одного балла без разделов отчёта не позволяет понять причину.
Шаг 2. Составьте карту проблем
Перенесите сведения в простую таблицу.
| Обязательство | Статус в БКИ | Проблема | Подтверждение | Следующее действие | Контрольная дата |
|---|---|---|---|---|---|
| Кредит банка | Действует | Просрочка 18 дней | Выписка, график | Запросить расчёт и реструктуризацию | 05.09.2026 |
| Кредитная карта | Действует | Высокий использованный лимит | Отчёт, приложение | Не увеличивать долг, составить план снижения | 30.09.2026 |
| Микрозайм | Закрыт | В БКИ остался долг | Справка, чек | Оспорить у МФО и в БКИ | 03.09.2026 |
| Старый кредит | Закрыт | Реальная просрочка 2023 года | Отчёт | Не оспаривать, контролировать статус | 01.01.2027 |
Пример условный. В рабочем плане должны быть только ваши договоры и реальные даты.
Шаг 3. Исправьте недостоверные сведения
Оспаривание кредитной истории бесплатно. Заявление можно направить непосредственно кредитору либо в БКИ, где находится ошибка.
Укажите:
- свои полные идентификаторы;
- кредитора, номер и УИд договора;
- конкретный неверный атрибут;
- правильное значение;
- документы, подтверждающие вашу позицию.
БКИ проводит дополнительную проверку и отвечает в течение 20 рабочих дней. Кредитор при прямом обращении или запросе бюро должен в течение 10 рабочих дней подтвердить сведения либо исправить их. После ответа закажите новый отчёт и проверьте фактическое обновление.
Не оспаривайте все записи одной фразой «рейтинг низкий». БКИ должно понимать, какую информацию и почему вы считаете недостоверной.
Шаг 4. Остановите действующую просрочку
Пока текущий долг продолжает расти, новая заявка редко решает проблему. Запросите у кредитора детальный расчёт: основной долг, проценты, неустойку, комиссии и сумму для возврата в график на определённую дату.
Дальше рассмотрите:
- погашение просроченной суммы из доступного бюджета;
- реструктуризацию действующего договора;
- законные кредитные каникулы при соответствии условиям;
- страховую выплату, если событие покрывается действующим полисом;
- проверку расчёта и официальную претензию при ошибке.
Любое изменение графика оформляйте письменно. Устная фраза сотрудника «внесите сколько сможете» не объясняет, как платёж будет зачтён и когда исчезнет просрочка.
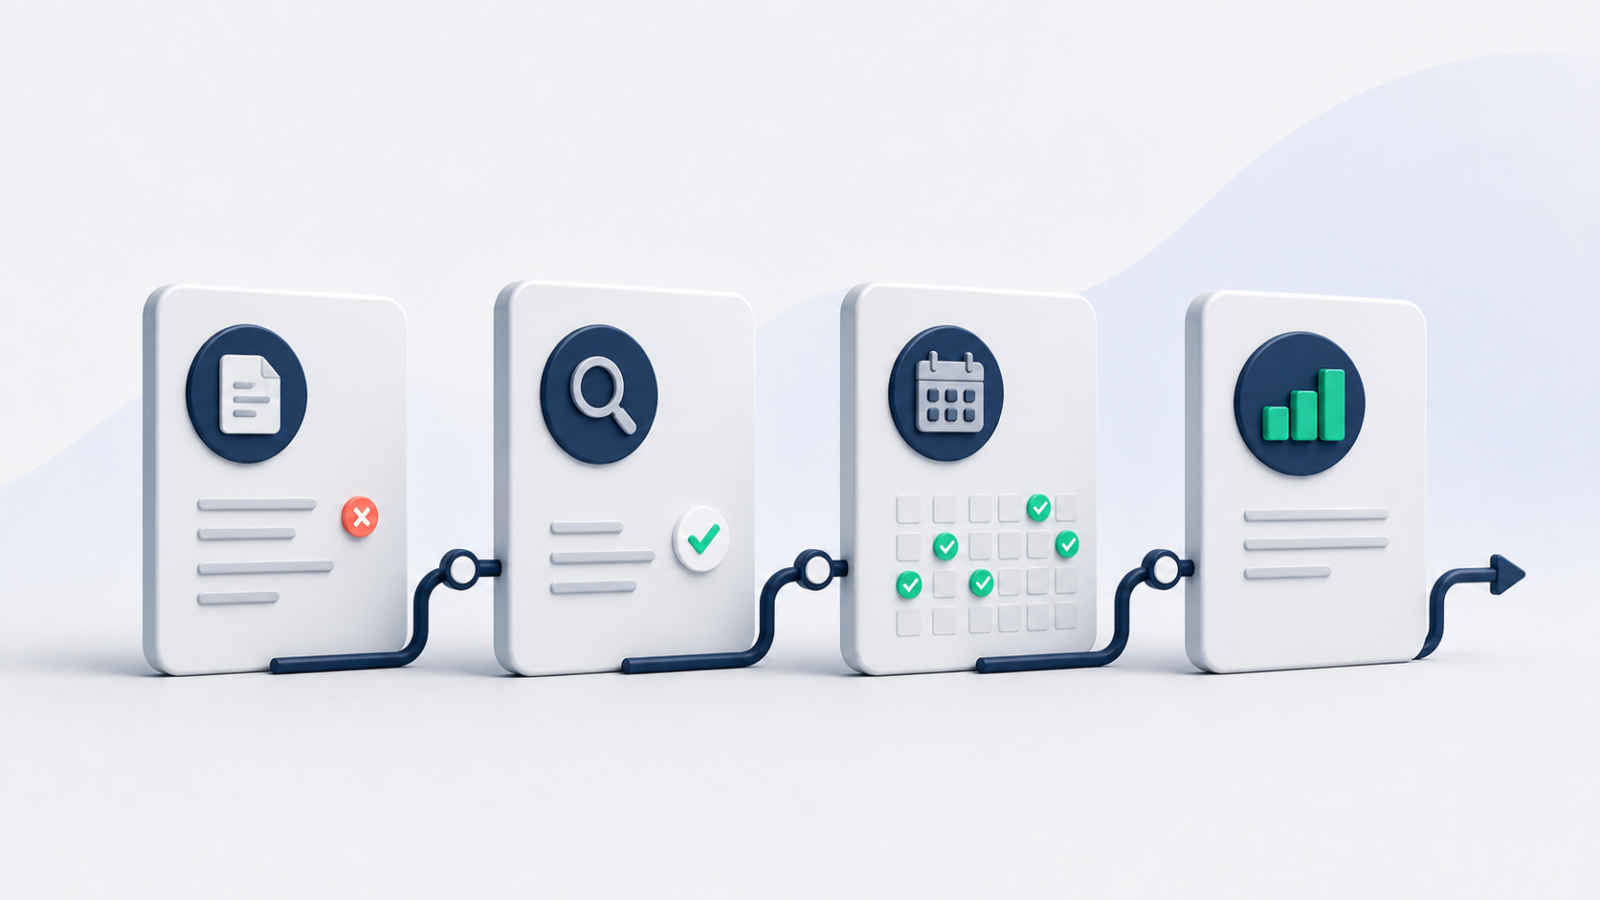
План восстановления на 12 месяцев
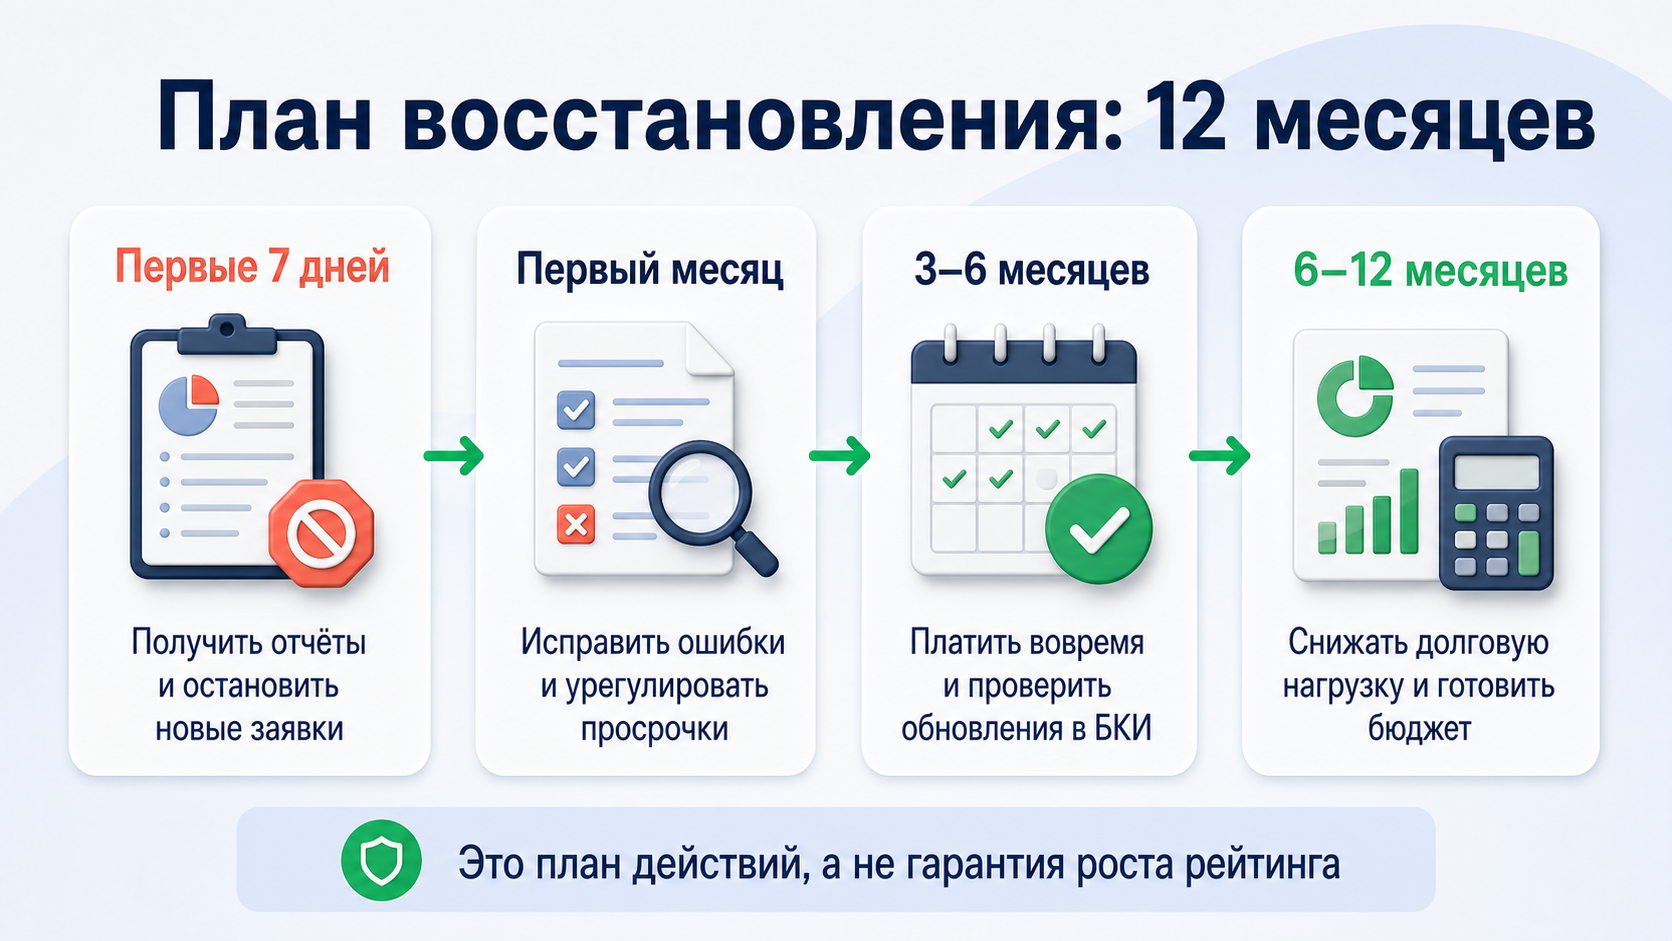
Сроки на схеме задают последовательность контроля, но не гарантируют рост рейтинга или одобрение кредита.
Это не обещание повышения балла к определённой дате, а безопасная последовательность действий.
Первые 7 дней
- получить все кредитные отчёты;
- остановить новые заявки;
- проверить ошибки и неизвестные договоры;
- составить бюджет и список обязательств;
- связаться с кредиторами по действующим просрочкам;
- включить напоминания о платежах.
Первый месяц
- добиться письменного плана по каждой активной проблеме;
- подать заявления на исправление ошибок;
- закрыть просрочку либо начать согласованную реструктуризацию;
- отключить ненужные платные услуги, не влияющие на основной договор;
- не увеличивать задолженность по картам и займам.
От трёх до шести месяцев
- вносить платежи заранее с учётом срока зачисления;
- сохранять чеки и выписки;
- сравнить новые отчёты с исходными;
- проверить, что погашенные договоры получили правильный статус;
- не подавать несколько кредитных заявок одновременно.
От шести до двенадцати месяцев
- продолжать стабильное исполнение обязательств;
- снижать общую долговую нагрузку без ущерба базовым расходам;
- проверить, изменились ли причины, указанные в рейтинге БКИ;
- перед новой заявкой рассчитать платёж и запас бюджета.
Результат зависит от глубины и давности просрочек, действующих долгов, дохода, новых заявок и модели конкретного кредитора. Календарь нельзя использовать как гарантию.
Как действовать после просрочки
Если просрочка уже погашена:
- Получите подтверждение, что задолженность погашена или договор закрыт.
- Проверьте обновление во всех БКИ, куда кредитор передавал сведения.
- Если статус неверный — оспорьте его.
- Если статус правильный — не пытайтесь удалить сам факт просрочки.
- Соблюдайте даты платежей по оставшимся обязательствам.
Достоверная запись по отдельной кредитной сделке хранится семь лет со дня последнего изменения информации в ней. Это не означает, что банк все семь лет будет одинаково оценивать старое нарушение: кредиторы особенно внимательно смотрят на платёжную дисциплину последних периодов, но используют собственные модели.
Как действовать после микрозаймов
Большое количество займов не исправляется ещё одним микрозаймом. Безопасный порядок:
- запросить точную сумму по каждому договору;
- не допускать продления только из-за невозможности закрыть проценты без плана;
- получить справку об отсутствии задолженности после погашения;
- проверить статус в каждом БКИ;
- отменить рекуррентные списания и платные сервисы отдельно от кредитного договора;
- прекратить веер заявок;
- формировать резерв, чтобы не возвращаться к дорогому короткому долгу.
Микрозайм, взятый исключительно для повышения рейтинга, создаёт реальную стоимость и риск. Даже своевременное погашение не гарантирует, что конкретный банк одобрит будущий кредит.
Как действовать после банкротства
Банкротство не превращает историю в чистый лист. Сведения о процедурах банкротства входят в основную часть кредитной истории. После завершения:
- Получите судебные акты или документы о завершении внесудебной процедуры.
- Проверьте, что кредиторы передали актуальный статус прекращённых обязательств.
- Оспорьте только фактические ошибки: неверную сумму, статус или отсутствующее завершение.
- В течение пяти лет при заключении нового кредитного договора или договора займа указывайте факт банкротства — это требование закона.
- Не оформляйте дорогой продукт только ради появления новой записи.
Решение о новом кредите всё равно остаётся за кредитором. «Специальный кредит после банкротства с гарантией» — маркетинговое обещание, а не установленный законом этап восстановления.
Что действительно может помочь
- отсутствие новых просрочек;
- исправление доказанных ошибок;
- погашение или согласованное урегулирование активной задолженности;
- снижение общей долговой нагрузки;
- умеренное число новых заявок;
- актуальные паспортные и контактные данные у кредиторов;
- сохранение подтверждений платежей и закрытия договоров;
- стабильный подтверждаемый доход и запас после обязательных расходов.
Последние два пункта влияют не столько на саму историю, сколько на решение банка о платёжеспособности.
Что не улучшает кредитную историю само по себе
- активное использование дебетовой карты;
- вклад, накопительный счёт или большой оборот по карте;
- высокая зарплата без своевременной оплаты долгов;
- покупка отчёта или подписки на рейтинг;
- закрытие ошибки только в приложении банка без обновления БКИ;
- смена фамилии, паспорта или номера телефона;
- обещание посредника «удалить базу»;
- новый кредит, который невозможно безопасно обслуживать.
Мифы об улучшении истории
«Нужно взять несколько микрозаймов и быстро вернуть»
Нет. Это увеличивает стоимость, число заявок и долговую нагрузку. Просрочка даже по одному такому займу способна ухудшить ситуацию.
«Досрочное погашение всегда ухудшает рейтинг»
Банк России не устанавливает такого универсального правила. БКИ и кредиторы используют разные модели. Досрочно погашать долг нужно исходя из условий договора, экономии и финансового резерва, а не из слуха о балле.
«Можно удалить просрочки через знакомого в БКИ»
Законный путь существует только для недостоверных сведений либо после истечения срока хранения. Передача денег за тайное изменение базы — признак мошенничества.
«Высокий рейтинг означает гарантированное одобрение»
Нет. Рейтинг БКИ — оценка кредитного риска на основе его данных. Банк дополнительно оценивает доход, долговую нагрузку, заявку и свои критерии.
Когда допустима новая кредитная заявка
Только если нет действующей просрочки, новый продукт нужен для реальной задачи, платёж укладывается в бюджет, а полная стоимость понятна. Не берите кредит только для появления «положительной записи».
Перед заявкой:
- Проверьте отчёты во всех БКИ.
- Рассчитайте платёж вместе с действующими обязательствами.
- Оставьте резерв на непредвиденные расходы.
- Сравните ПСК, дополнительные услуги и общую сумму возврата.
- Подайте одну осознанную заявку вместо серии анкет.
Коммерческий переход на странице допустим только после этого блока и не должен показываться пользователю с активной просрочкой как «решение» проблемы.
Частые вопросы
За сколько месяцев можно улучшить кредитную историю?
Фиксированного срока нет. Исправление ошибки регулируется процедурными сроками, а изменение оценки достоверной истории зависит от последующих данных и модели кредитора. Обещание результата за 30 или 90 дней недостоверно.
Когда исчезнет погашенная просрочка?
Запись по отдельной сделке хранится семь лет со дня последнего изменения информации в ней. Погашение должно изменить статус долга, но не удалить достоверный факт прежней просрочки.
Можно ли повысить рейтинг без нового кредита?
Можно исправить ошибки, урегулировать действующие долги, снизить нагрузку и не подавать лишние заявки. Но если в истории нет новых кредитных обязательств, «создать платёжную дисциплину» одним использованием дебетовой карты нельзя.
Нужно ли закрывать все кредитные карты?
Не автоматически. Сначала уточните задолженность, лимиты, комиссии и влияние закрытия на резерв. Ненужную карту закрывают вместе с кредитным договором и счётом по процедуре банка, но нельзя жертвовать финансовой устойчивостью ради предположения о рейтинге.
Проверка своей истории снижает рейтинг?
Получение собственного отчёта — это контроль данных, а не новая кредитная заявка. В отчёте отдельно отражаются обращения кредиторов, связанные с выдачей продукта.
Что делать, если рейтинг вырос, а банки всё равно отказывают?
Не отправляйте новые анкеты подряд. Проверьте доход, долговую нагрузку, размер запрошенного кредита, актуальность данных и причины отказов, которые банк готов сообщить. Рейтинг БКИ — только один из факторов.