Коротко: чтобы бесплатно узнать кредитную историю, сначала через Госуслуги получите из Центрального каталога кредитных историй список всех БКИ, где хранятся ваши данные. Затем зайдите на официальный сайт каждого бюро из ответа и закажите кредитный отчёт. Госуслуги не формируют полный отчёт и не показывают все кредиты на одной странице. В каждом БКИ два отчёта в течение календарного года бесплатны.
Схема получения кредитной истории
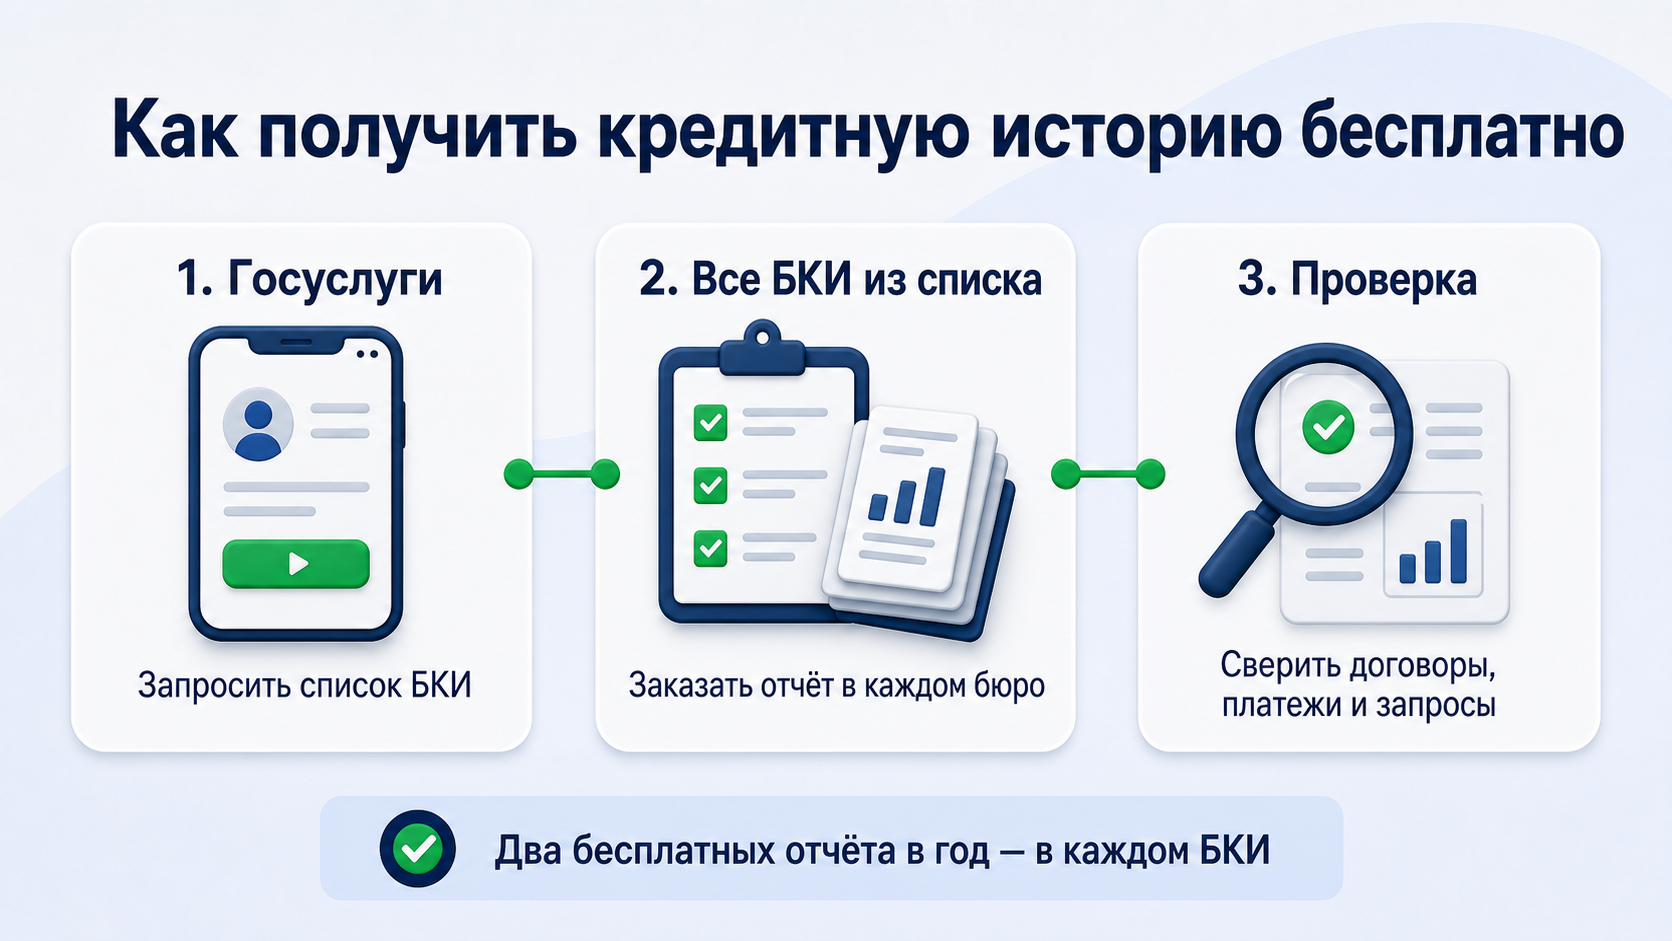
Лимит бесплатных отчётов считается отдельно в каждом бюро, а не на весь список БКИ.
ЦККИ — это каталог Банка России. Он знает, в каких бюро сформирована история человека, но не выдаёт вместо них единый кредитный отчёт.
Что понадобится
- подтверждённая учётная запись Госуслуг;
- актуальные паспортные данные, СНИЛС и ИНН в профиле;
- доступ к номеру телефона и электронной почте;
- устройство, на котором безопасно скачивать документы;
- время, чтобы пройти регистрацию на сайтах нескольких БКИ.
Код субъекта кредитной истории для запроса через Госуслуги не нужен. Он используется при некоторых запросах через официальный сайт Банка России.
Шаг 1. Получите список БКИ через Госуслуги
- Откройте официальную услугу Госуслуг для запроса списка БКИ и войдите в свою учётную запись.
- В поиске услуг наберите
Получение сведений из Центрального каталога кредитных историй о бюро кредитных историйили короткоСведения о БКИ. - Откройте услугу Банка России и проверьте персональные данные.
- Отправьте заявление.
- Дождитесь результата в личном кабинете и сохраните документ со списком бюро.
По информации Банка России, срок предоставления этой услуги через Госуслуги составляет один рабочий день. Сам запрос сведений из ЦККИ через портал бесплатен и не ограничен двумя обращениями в год. Ограничение «два раза» относится к получению кредитного отчёта в каждом БКИ, а не к поиску списка бюро.
В ответе могут быть одно или несколько БКИ. Это нормально: кредиторы самостоятельно выбирают бюро для передачи сведений, а крупные кредиторы обязаны направлять данные не менее чем в два БКИ.
Шаг 2. Проверьте, что переходите на официальный сайт бюро
Используйте ссылку из результата Госуслуг либо сверьте бюро с государственным реестром Банка России. Не ищите отчёт по рекламному объявлению: посредник может продать бесплатную услугу или собрать персональные данные.
Перед входом проверьте:
- название организации совпадает с ответом ЦККИ;
- домен совпадает с указанным в реестре Банка России;
- соединение защищено;
- сайт не просит сообщить пароль от Госуслуг оператору или в чате;
- бесплатный кредитный отчёт отделён от платных подписок и мониторинга.
Список БКИ меняется, поэтому не используйте сохранённый несколько лет назад перечень из сторонней статьи.
Шаг 3. Закажите отчёт в каждом БКИ
Прямые маршруты в НБКИ, ОКБ и Скоринг Бюро
Публичные страницы и ссылки проверены 9 сентября 2026 года. В личные кабинеты читателей редакция не входит и их кредитные отчёты не получает. Названия действий после авторизации могут меняться.
| Бюро из ответа ЦККИ | Где заказать отчёт | Что выбрать и проверить |
|---|---|---|
| НБКИ | Страница получения истории НБКИ → личный кабинет физического лица | На странице НБКИ выберите проверку онлайн. После входа закажите кредитную историю; первые два отчёта в году бесплатны. Сохраните сам отчёт, а не только экран с рейтингом. |
| Объединённое Кредитное Бюро (ОКБ) | Официальный сайт ОКБ → «Физическим лицам» → Кредистория | Войдите в личный кабинет. В разделе «Кредитная история» выберите «Проверить кредитную историю». Кредистория — сервис ОКБ, а не ещё одно бюро, из которого обязательно нужен отдельный отчёт. |
| Скоринг Бюро | Страница кредитного отчёта | Выберите бесплатный заказ отчёта и пройдите вход. Страница предусматривает Госуслуги или Сбер ID. Отчёт можно просмотреть в кабинете или скачать в PDF; подписка для двух бесплатных выдач не нужна. |
Это три примера маршрутов, а не полный перечень бюро. Если в ответе ЦККИ указано другое БКИ, найдите его в актуальном реестре Банка России и используйте официальный сайт оттуда. Не ограничивайтесь наиболее знакомым названием.
После входа в выбранное бюро:
- Создайте личный кабинет или войдите через поддерживаемый способ идентификации.
- Выберите именно
кредитный отчётиликредитная история, а не платный скоринговый пакет. - Проверьте, сколько бесплатных выдач осталось в текущем календарном году.
- Закажите электронный отчёт.
- Скачайте исходный PDF и зафиксируйте дату формирования.
- Повторите действия для всех бюро из списка ЦККИ.
Бесплатный лимит применяется отдельно в каждом бюро. Если история хранится в трёх БКИ, в каждом из них можно получить по два бесплатных отчёта в календарном году. Один из двух бесплатных отчётов можно получить на бумаге; оба можно запросить в электронном виде.
Дополнительные отчёты бюро вправе предоставлять за плату. Подписка на уведомления, мониторинг рейтинга и консультации — отдельные услуги, они не обязательны для разовой проверки.
Госуслуги покажут все кредиты?
Нет. Результат услуги на Госуслугах — перечень бюро и ссылки на их официальные сайты. Сведения о договорах, остатке долга, просрочках и запросах находятся в отчётах БКИ.
Если пользователь остановился после первого шага, он узнал только места хранения истории. Чтобы проверить, не оформлен ли чужой кредит, нужно скачать отчёт из каждого указанного бюро.
Как читать кредитный отчёт
Форма и названия блоков у бюро отличаются. Проверяйте содержание по одному чек-листу.
| Блок | Что сверить | Возможный сигнал проблемы |
|---|---|---|
| Персональные данные | ФИО, дата рождения, паспорт, ИНН, СНИЛС | Чужой паспорт, старая фамилия без связи, дублирование истории |
| Договоры | Кредитор, номер, дата, вид, сумма, валюта | Неизвестный кредит, заём или карта |
| Текущая задолженность | Остаток основного долга и применимые начисления | Погашенный долг числится активным |
| Платёжная дисциплина | Даты и длительность просрочек | Просрочка в период, когда платёж внесён вовремя |
| Статус обязательства | Действует, закрыто, уступлено | Закрытый договор отмечен действующим |
| Заявки и решения | Обращения за кредитом, заключения и отказы | Заявка, которую вы не подавали |
| Запросы пользователей | Кто и когда запрашивал данные | Неизвестная организация перед подозрительной выдачей |
| Владелец требования | Первоначальный кредитор или новый взыскатель | Неизвестная уступка права требования |
| Индивидуальный рейтинг | Значение и пояснения конкретного БКИ | Резкое изменение — повод сравнить данные, а не доказательство ошибки |
| Самозапрет | Наличие, вид и даты, если блок отображается | Запрет не соответствует подтверждённому статусу |
Скачанный отчёт лучше не пересылать целиком менеджеру по кредиту, брокеру или неизвестному «специалисту»: в нём много персональных и финансовых данных.
Почему отчёты разных БКИ отличаются
Кредитор может передавать данные в одно или несколько бюро. Поэтому в одном отчёте будет банковский кредит, в другом — микрозайм, а часть обязательств может повторяться.
Индивидуальный кредитный рейтинг также может различаться. БКИ рассчитывают его по собственным моделям; совпадение шкалы не означает совпадения результата. Это не единый государственный балл и не гарантия решения банка: кредитор применяет собственную оценку, учитывает доход, долговую нагрузку и другие сведения.
Сравнивайте прежде всего первичные факты — договоры, суммы, даты и просрочки. Разница только в числовом рейтинге не означает, что одно бюро ошиблось.
Пример: два отчёта не означают два одинаковых долга
Учебный пример редакции: все суммы и обозначения ниже условные; это не выписка конкретного человека. Допустим, ЦККИ указал НБКИ и ОКБ. В первом отчёте есть договор А с остатком 18 000 ₽ и договор Б с остатком 7 000 ₽. Во втором — тот же договор А, тот же УИд и остаток 18 000 ₽.
Если сложить строки двух отчётов, получится 43 000 ₽. Но договор А повторяется: уникальных обязательств два, их остаток в этом примере — 25 000 ₽. Сначала сопоставьте УИд, кредитора, номер и дату договора, затем сравните дату обновления сведений. Разные остатки по одному УИд требуют проверки дат и выписки кредитора, а не автоматического сложения.
Если вместо знакомого договора Б обнаружился неизвестный заём, выпишите его УИд и источник сведений. Это уже предмет отдельного обращения к кредитору и в БКИ. Разный рейтинг двух бюро сам по себе такого вывода не позволяет.
Как понять, что кредитная история «пустая»
Если человек никогда не обращался за кредитом, не был заёмщиком, поручителем или участником другой передаваемой в БКИ сделки, история может не сформироваться. Это не то же самое, что хорошая или плохая история: у кредитора просто меньше данных о прошлой платёжной дисциплине.
Если кредиты точно были, но ЦККИ не нашёл бюро, проверьте данные профиля. Проблема возможна после смены паспорта или фамилии, при ошибке идентификаторов или когда запись связана со старым документом. Повторите запрос и при необходимости используйте предусмотренный Банком России маршрут запроса с прежними паспортными данными.
Сколько хранится кредитная история
Согласно памятке Банка России о кредитных историях, запись по отдельной кредитной сделке хранится семь лет со дня последнего изменения информации в этой записи. Срок считают не для всей истории сразу и не обязательно от даты выдачи кредита.
Пример: кредит закрыт в марте 2024 года, и это было последнее изменение по записи. При отсутствии новых изменений семилетний срок для этой записи отсчитывается от марта 2024 года. Другой договор в той же истории будет иметь свой срок.
Достоверную негативную информацию нельзя удалить раньше только потому, что долг уже погашен. Погашение должно изменить текущий статус, но факт прежней просрочки сохраняется до истечения срока хранения записи.
Что делать, если нашли ошибку
Оспорить сведения можно бесплатно двумя путями:
- через БКИ, в отчёте которого находится ошибка;
- непосредственно у кредитора или другой организации, передавшей сведения.
Укажите конкретный договор, УИд обязательства, неверный атрибут и правильное значение. Приложите договор, справку о закрытии, чеки, выписку или другие подтверждения.
По разъяснению Банка России, БКИ должно провести дополнительную проверку и дать мотивированный ответ в течение 20 рабочих дней. Кредитор при прямом заявлении или запросе бюро должен в течение 10 рабочих дней подтвердить сведения либо исправить их. БКИ не может произвольно заменить данные без ответа источника.
После уведомления об исправлении закажите новый отчёт в том же бюро и проверьте результат. Если бесплатный лимит исчерпан, оцените, можно ли дождаться следующего календарного года, либо получите платный отчёт — это зависит от срочности заявки или спора.
Что делать, если нашли кредит, который не оформляли
Не ограничивайтесь спором в БКИ. В тот же день:
- свяжитесь с кредитором по официальным контактам и запросите договор и материалы выдачи;
- зарегистрируйте письменное заявление о том, что договор оспаривается;
- обратитесь в полицию и сохраните подтверждение регистрации;
- проверьте остальные БКИ;
- защитите Госуслуги, почту, банковские аккаунты и SIM-карту;
- установите самозапрет от части новых потребительских кредитов и отдельно проверьте его статус.
Сохраните номера обращений и исходные отчёты. Порядок исправления сведений описан в инструкции Банка России об оспаривании кредитной истории; спор о самом договоре и заявление о преступлении требуют отдельных обращений.
Когда лучше проверять историю
- раз в несколько месяцев при повышенном риске утечки данных;
- после потери паспорта, SIM-карты или доступа к Госуслугам;
- после погашения кредита — чтобы проверить закрытие;
- до крупной кредитной заявки — чтобы осталось время на исправление ошибок;
- после отказа, если есть подозрение на неверные данные;
- после завершения спора с кредитором;
- когда пришло неожиданное уведомление о заявке, долге или уступке.
Для регулярного контроля разумно распределить две бесплатные выдачи в каждом БКИ по году, а не тратить обе подряд без причины. Но при признаках мошенничества отчёт нужно получать сразу.
Частые вопросы
Сколько раз можно бесплатно получить кредитную историю?
Два раза в течение каждого календарного года в каждом БКИ, где она хранится. На бумажном носителе бесплатно можно получить не более одного из этих двух отчётов.
Нужна ли банковская карта для бесплатного отчёта?
Для самого бесплатного кредитного отчёта оплата не требуется. Бюро может предлагать дополнительные платные услуги, но их покупка не должна быть условием бесплатной выдачи в пределах лимита.
Можно ли посмотреть историю другого человека?
Нет, обычный вход в свой кабинет даёт доступ только к собственной истории. Доступ законного представителя или пользователя требует предусмотренных законом полномочий или согласия. Не передавайте доступ к Госуслугам даже родственнику.
Влияет ли запрос своей истории на кредитный рейтинг?
Самостоятельная проверка отчёта — это контроль собственных данных, а не заявка на новый кредит. Не путайте её с запросом кредитора при рассмотрении заявки.
Почему в отчёте нет причины отказа банка?
История может содержать факт заявки, заключения договора или отказа, но не обязана раскрывать внутренний скоринг и все причины решения банка. Отказ мог быть связан не только с кредитной историей.
Можно ли удалить закрытый кредит?
Достоверную запись не удаляют по желанию после погашения. Она хранится семь лет с даты последнего изменения именно по этой записи, затем аннулируется по правилам закона.
Что делать, если БКИ требует оплату за третий отчёт?
Третий и последующие отчёты в том же календарном году могут быть платными. Сначала проверьте, не считаете ли вы новый календарный год старым периодом и не заказывали ли уже два бесплатных отчёта именно в этом бюро.