Коротко: самозапрет — это бесплатная отметка в кредитной истории, из-за которой банк или микрофинансовая организация должны отказать в заключении подпадающего под запрет договора. Установить, проверить и снять её можно через Госуслуги или МФЦ. Механизм защищает от новых потребительских кредитов и займов, но не аннулирует действующие долги, не блокирует уже выданную кредитную карту и не распространяется на ипотеку и некоторые другие договоры.
Что такое самозапрет и от чего он защищает
С 1 марта 2025 года гражданин может внести в свою кредитную историю запрет на заключение с ним новых договоров потребительского кредита или займа. Перед заключением договора банк или МФО проверяют сведения во всех квалифицированных бюро кредитных историй. Если действующий запрет охватывает этого кредитора и способ оформления, в выдаче должны отказать.
Самозапрет полезен, если человек:
- не собирается брать кредит в ближайшее время и хочет уменьшить риск мошеннической выдачи;
- переживает, что злоумышленник получил доступ к документам, телефону или учётной записи;
- хочет установить дополнительный барьер от импульсивного займа;
- помогает пожилому родственнику разобраться с финансовой безопасностью — но заявление всё равно должен подавать сам гражданин.
Самозапрет не заменяет защиту Госуслуг, банковских приложений и SIM-карты. Он закрывает только определённый этап — заключение нового договора с банком или МФО.
Полный или частичный самозапрет: что выбрать
Заявитель выбирает ограничения по типу кредитора и способу обращения.
| Вариант | Что блокирует | Когда подходит |
|---|---|---|
| Полный | Новые подпадающие под закон договоры и в банках, и в МФО, очно и дистанционно | Если в ближайшее время кредиты и займы не нужны |
| Только дистанционный | Онлайн-оформление в выбранных типах организаций | Если важно сохранить возможность личного обращения в офис |
| Только для банков или только для МФО | Договоры с выбранным типом кредитора | Если нужен узкий сценарий, но защита будет неполной |
Для максимальной защиты обычно выбирают полный вариант. Частичный запрет требует внимательности: договор, который не совпадает с выбранными условиями, он не остановит.
Как установить самозапрет через Госуслуги
Названия разделов и расположение кнопок на портале могут меняться, поэтому безопаснее искать услугу по официальному названию — «Установление запрета на получение кредита».
- Войдите в подтверждённую учётную запись Госуслуг и откройте услугу установки запрета.
- Проверьте персональные данные. Заявление будет направлено во все квалифицированные бюро кредитных историй.
- Выберите, какие организации и способы оформления нужно заблокировать. Если кредит не планируется, выберите полный запрет.
- Подпишите и отправьте заявление предложенным на портале способом.
- Дождитесь статуса «Услуга оказана» и уведомления от бюро кредитных историй.
- После обработки отдельно запросите проверку статуса запрета. Не подавайте кредитную заявку, ориентируясь только на факт отправки заявления.
Услуга бесплатная. Самозапрет можно установить даже человеку, у которого раньше не было кредитной истории: бюро сформирует её на основании заявления и включит сведения о запрете.
Как поставить самозапрет через МФЦ
С 1 сентября 2025 года заявления принимают МФЦ во всех регионах. Понадобится личное обращение с паспортом или другим документом, удостоверяющим личность, и данными для заполнения заявления.
Маршрут выглядит так:
- Сообщите сотруднику, что хотите внести в кредитную историю самозапрет на потребительские кредиты и займы.
- Проверьте персональные данные и выбранные условия — полный или частичный запрет.
- Получите подтверждение приёма заявления.
- Дождитесь результата обработки бюро.
- Проверьте действующий статус через Госуслуги или МФЦ.
Если бюро обнаружит несоответствие в данных, заявление может быть отклонено с указанием причины. После исправления неточности его можно подать повторно.
Когда самозапрет начинает действовать
Важно различать подачу заявления, внесение записи в кредитную историю и начало действия ограничения.
Самозапрет начинает действовать на следующий календарный день после того, как сведения о нём включены в кредитную историю. Даты определяются по московскому времени.
Пример: бюро включило сведения 10 сентября. Самозапрет начнёт действовать 11 сентября. До подтверждения статуса нельзя считать защиту уже включённой.
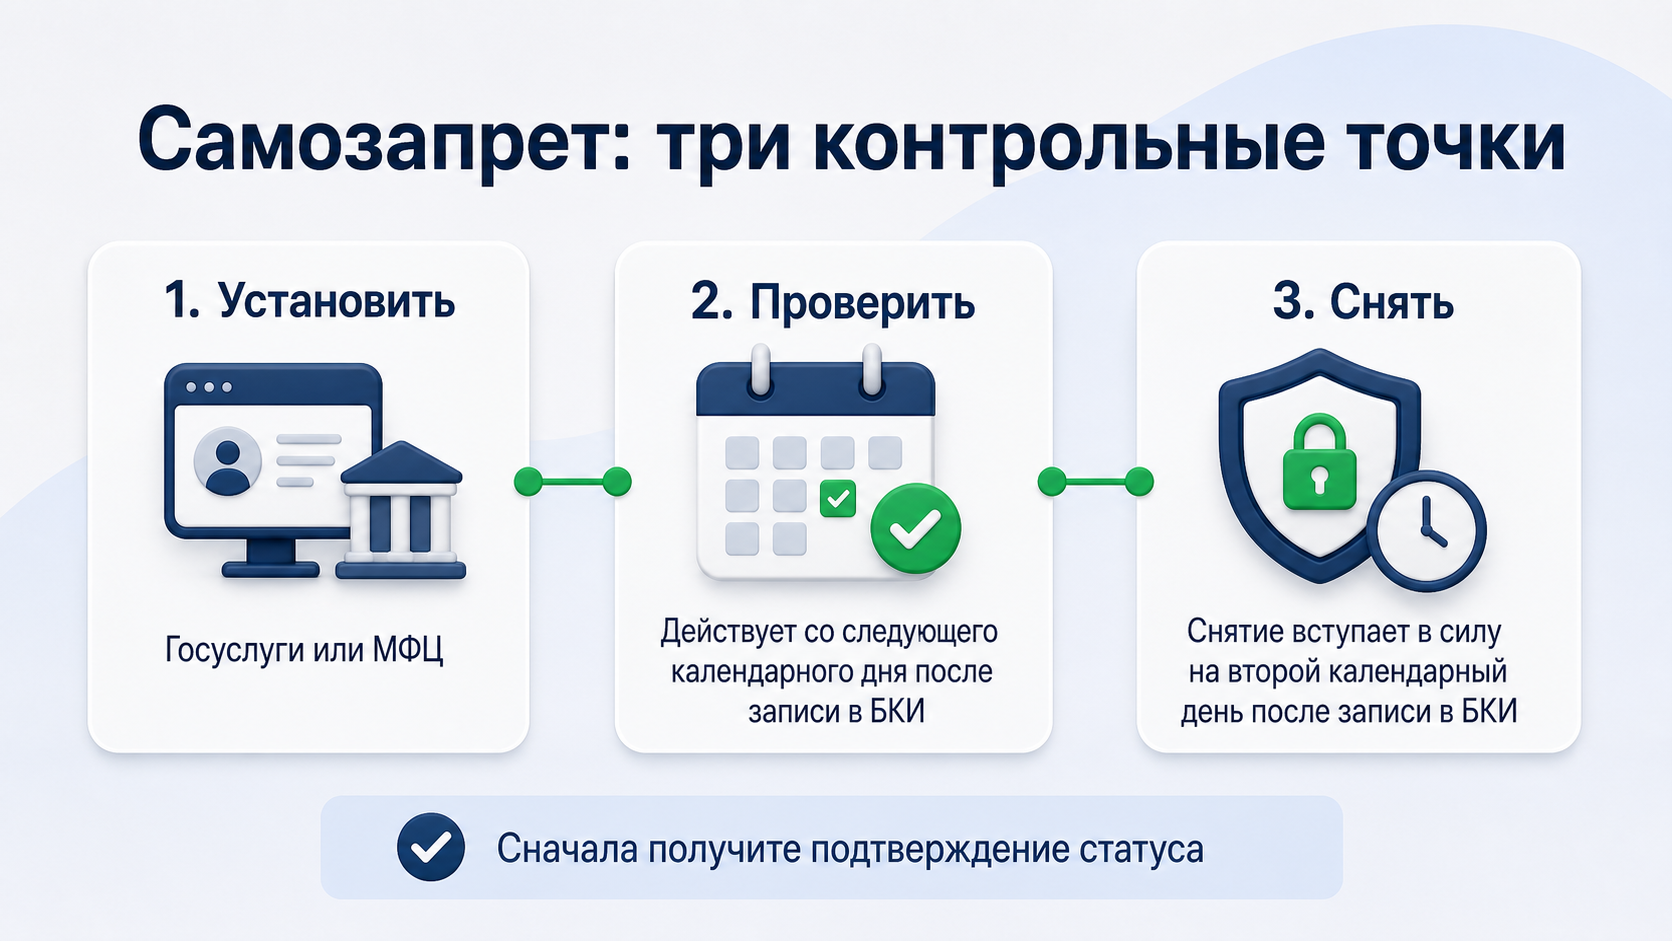
Срок считается от даты записи сведений в кредитной истории, а не от нажатия кнопки отправки заявления.
Как бесплатно проверить статус самозапрета
Проверить наличие или снятие запрета можно через отдельную услугу Госуслуг «Проверка статуса запрета на получение кредита» либо в МФЦ. На Госуслугах она находится в разделе, связанном со штрафами и налогами; если интерфейс изменился, используйте поиск по названию.
Проверка нужна в трёх случаях:
- после установки — чтобы убедиться, что запрет уже действует;
- после снятия — чтобы не получить технический отказ по новой заявке;
- если пришли не все уведомления от бюро.
Банк России разъясняет: заявление направляется во все квалифицированные бюро. Если в личном кабинете появился итоговый статус услуги и уведомление хотя бы от одного бюро, это подтверждает внесение сведений, но перед кредитной заявкой всё равно разумно запросить актуальный статус.
Как снять самозапрет через Госуслуги или МФЦ
Снятие тоже бесплатное и не ограничено по количеству обращений.
Через Госуслуги заявление о снятии нужно заверить усиленной неквалифицированной электронной подписью (УНЭП) в приложении «Госключ» либо усиленной квалифицированной электронной подписью (УКЭП). Если подходящей подписи нет или дистанционный способ неудобен, обратитесь лично в МФЦ.
После подачи заявления:
- дождитесь уведомления о включении сведений о снятии в кредитную историю;
- учитывайте паузу — снятие вступает в силу на второй календарный день после включения сведений;
- запросите проверку статуса;
- если затем обращаетесь за кредитом, сообщите кредитору о снятии и попросите актуализировать сведения.
Пример Банка России: если бюро приняло сведения о снятии 1 июня до установленного времени обработки, запрет прекращает действовать 3 июня.
Заявление о снятии отменяет все ранее установленные условия. Поэтому для перехода с полного запрета на частичный сначала снимают прежний запрет, дожидаются вступления снятия в силу, а затем подают новое заявление с нужными ограничениями.
На какие договоры действует самозапрет
Самозапрет охватывает новые потребительские кредиты и займы, в том числе:
- обычные потребительские кредиты;
- микрозаймы;
- договоры, предполагающие выдачу новой кредитной карты;
- договоры банковского счёта с возможностью овердрафта.
Какие кредиты самозапрет не блокирует
По закону запрет не распространяется на:
- ипотеку;
- автокредит, обязательства по которому обеспечены залогом транспортного средства;
- основной образовательный кредит, когда деньги на обучение перечисляются непосредственно образовательной организации;
- договор поручительства;
- получение денег по уже существующей кредитной карте;
- погашение ранее выданного кредита или займа.
Действующие кредиты не нужно досрочно закрывать перед установкой запрета. Платежи по ним продолжаются по прежнему графику.
Повлияет ли самозапрет на кредитную историю
Сведения о запрете хранятся в кредитной истории, но это не просрочка и не факт неисполнения обязательств. Запрет лишь ограничивает заключение новых договоров в выбранных условиях.
После снятия банк всё равно оценивает заявку по своим правилам: проверяет доход, долговую нагрузку, кредитную историю и другие факторы. Снятый самозапрет не гарантирует одобрение.
Что делать, если кредит выдали при действующем самозапрете
Сначала проверьте не только наличие записи, но и область её действия на дату договора. Частичный запрет мог не охватывать конкретный тип кредитора или очное оформление.
Если договор действительно заключён вопреки действующему запрету:
- Сохраните уведомления об установке и результат проверки статуса с датами.
- Получите кредитный отчёт и копию спорного договора.
- Направьте письменное требование кредитору: укажите, что на дату заключения договора действовал соответствующий самозапрет, и запросите результат проверки бюро.
- Оспорьте сведения в кредитной истории через кредитора или БКИ и приложите подтверждения.
- Если договор оформляли мошенники, подайте заявление в полицию и сохраните регистрационный номер обращения.
- При отказе исправить нарушение направьте обращение в Банк России и получите индивидуальную юридическую помощь до подписания соглашений или признания долга.
Кредитор лишается права требования, если заключил подпадающий под запрет договор, получив сведения о действующем запрете, либо своевременно не запросил их, хотя на дату договора запрет действовал. Это серьёзное правовое последствие, но спор нельзя просто игнорировать: его нужно документально зафиксировать и добиваться корректировки договора и кредитной истории.
Частые ошибки
- Считать запрет действующим сразу после нажатия кнопки «Отправить».
- Выбрать только дистанционный запрет и ожидать, что он заблокирует договор в офисе.
- Снять запрет и подать заявку в тот же день.
- Полагать, что запрет закроет действующую карту или остановит платежи по старому кредиту.
- Передавать доступ к Госуслугам посреднику, который обещает «срочно снять блокировку».
- Платить за установку или снятие — государственная услуга бесплатна.
Частые вопросы
Можно ли установить самозапрет без кредитной истории?
Да. Квалифицированные бюро сформируют кредитную историю на основании заявления и внесут сведения о запрете.
Сколько действует самозапрет?
Бессрочно, пока гражданин сам его не снимет. Ограничений по количеству установок и снятий нет.
Можно ли оставить ипотеку и запретить потребительские кредиты?
Да. Ипотека не подпадает под механизм самозапрета. Однако это означает и то, что запрет не защищает от мошеннического сценария, если договор относится к предусмотренному законом исключению.
Заблокируется ли уже выданная кредитная карта?
Нет. Можно продолжать пользоваться доступным лимитом по действующему договору. Самозапрет касается заключения новых подпадающих под него договоров, а не уже выданных денег.
Через сколько снимается самозапрет?
Снятие вступает в силу на второй календарный день после включения сведений о снятии в кредитную историю. Отсчёт идёт не от нажатия кнопки, поэтому статус нужно проверить отдельно.
Можно ли снять запрет только для одного банка?
Заявление о снятии отменяет все действующие условия. После вступления снятия в силу можно установить новый частичный запрет, но выбор задаётся по типу кредитора и способу оформления, а не по названию конкретного банка.
Нужно ли закрывать текущие кредиты перед установкой?
Нет. Действующие обязательства продолжают исполняться по договору.