Коротко: если в вашей кредитной истории появился договор, который вы не заключали, действуйте сразу по трём направлениям: запросите материалы у банка или МФО, зарегистрируйте заявление в полиции и оспорьте запись во всех БКИ, где она хранится. Одного звонка кредитору или заявления на Госуслугах недостаточно. Не удаляйте переписку и уведомления, не передавайте «помощникам» коды и не подписывайте реструктуризацию спорного долга.
Важно: статья описывает общий порядок для гражданина России и не заменяет разбор документов юристом. Если уже подан иск, вынесен судебный приказ, списаны деньги или сумма существенна для семьи, нужна индивидуальная правовая помощь.
Сначала определите, какой из двух сценариев произошёл
Внешне ситуации похожи, но правовая позиция отличается.
| Сценарий | Что произошло | Основной спор |
|---|---|---|
| Договор оформили без вашего участия | Вы не подавали заявку, не подписывали документы, не подтверждали выдачу и не получали деньги | Договор не заключён вами; нужно установить способ идентификации и получателя денег |
| Вы оформили кредит под влиянием обмана | Вы сами подтвердили договор, но мошенники убедили взять кредит и перевести деньги | Нужно доказывать мошенничество и проверять, соблюдал ли кредитор специальные антифрод-требования |
Не смешивайте версии в заявлениях. Описывайте факты точно: какие действия совершали лично, какие коды вводили, куда пришли деньги и кто ими распорядился. Формулировка «ничего не делал», если вы подтверждали заявку, ослабляет доверие к остальным доводам.
План действий по часам
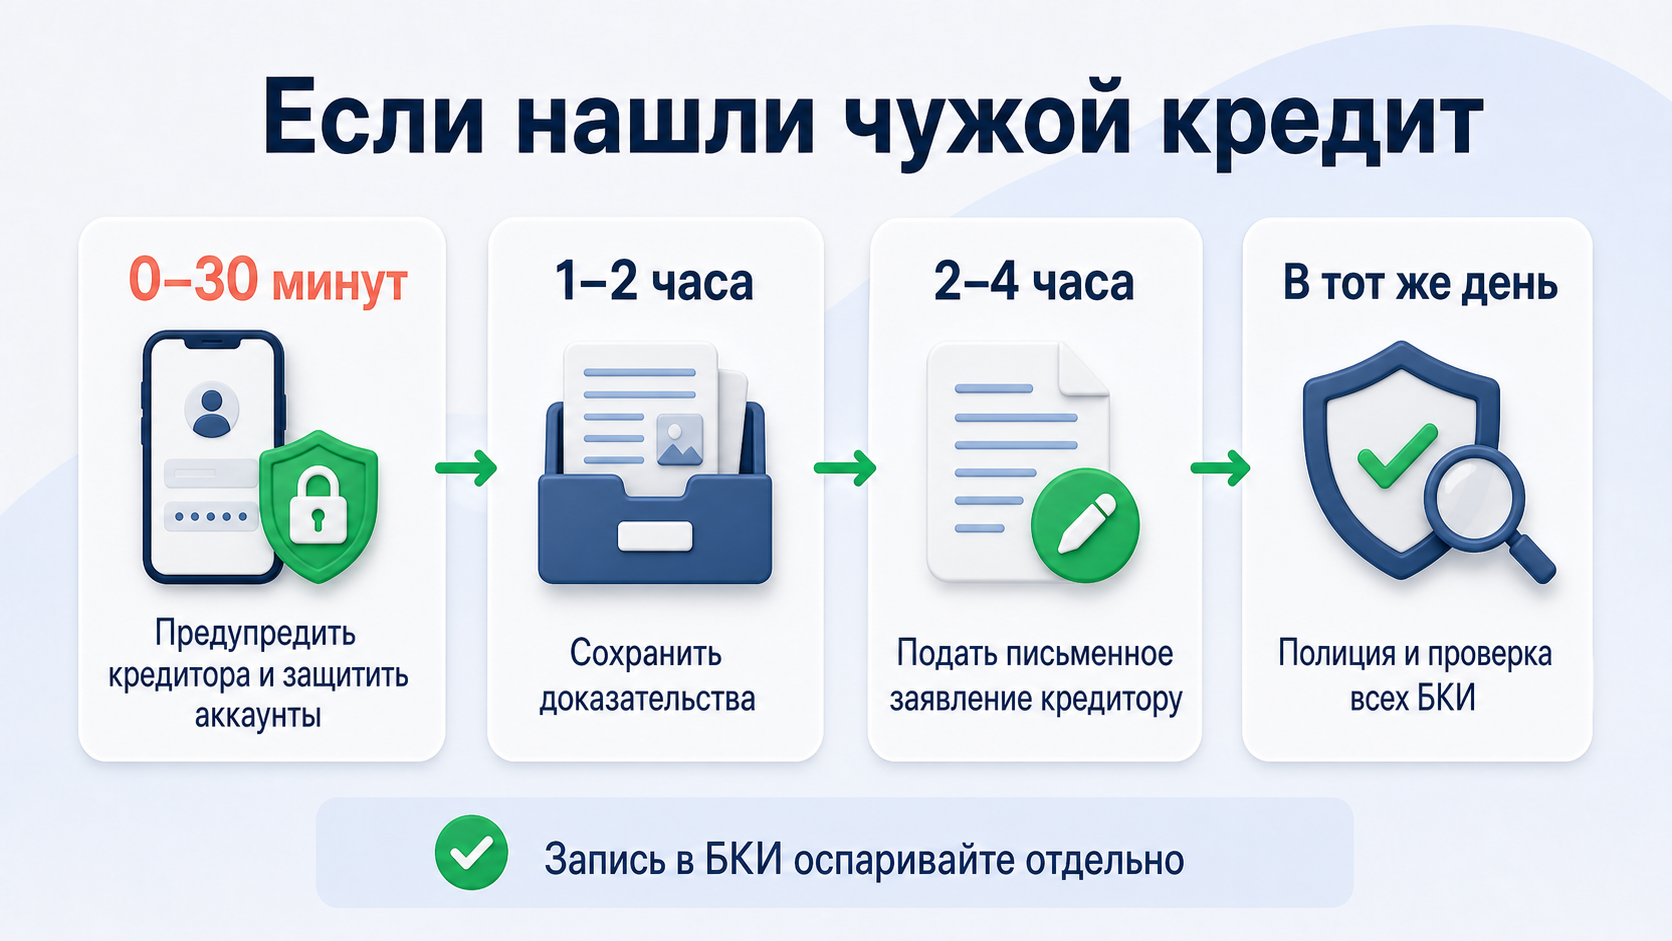
Заявления кредитору, в полицию и БКИ решают разные задачи и не заменяют друг друга.
Первые 30 минут: остановите новые действия злоумышленников
- Не переходите по ссылкам из сообщения о долге и не перезванивайте по указанному в нём номеру.
- Найдите кредитора в кредитном отчёте или проверьте организацию в реестре Банка России. Позвоните по номеру с официального сайта или из банковского приложения.
- Сообщите о возможном мошенническом договоре. Попросите временно отметить обязательство как оспариваемое и остановить дистанционные операции, если это возможно по внутренней процедуре.
- Если есть риск захвата телефона или аккаунтов, смените пароли с безопасного устройства, завершите активные сессии, проверьте контрольный номер и электронную почту в Госуслугах и банковских приложениях.
- Свяжитесь с оператором связи, если SIM-карта внезапно перестала работать или появились признаки перевыпуска.
Звонок помогает быстро предупредить организацию, но не заменяет письменное заявление. Зафиксируйте дату, время, номер обращения и имя сотрудника.
В течение 1–2 часов: сохраните доказательства
Соберите исходный архив до смены телефонов, удаления приложений и переписок:
- уведомление о кредите, взыскании или изменении кредитной истории;
- полный кредитный отчёт в исходном PDF, а не только скриншот;
- SMS, push-уведомления, электронные письма и переписку;
- журнал звонков, номера телефонов и ссылки;
- сведения о входах и устройствах в доступных аккаунтах;
- выписки по счетам за спорный период;
- подтверждение потери паспорта, смены SIM-карты или взлома, если такое было;
- собственную хронологию событий с точным временем.
Не редактируйте оригинальные файлы. Сделайте копии в отдельном безопасном хранилище. Не публикуйте паспорт, договор и кредитный отчёт в открытых чатах.
В течение 2–4 часов: направьте заявление кредитору
Обращение отправляйте способом, который оставляет доказательство доставки: через официальный личный кабинет, офис с отметкой на копии либо почтой с отслеживанием. В заявлении укажите:
- ФИО, дату рождения, паспортные данные и контакты.
- Номер и дату спорного договора, сумму и УИд обязательства, если они уже известны.
- Прямую позицию: «договор не заключал(а), заявку не подавал(а), денежные средства не получал(а)» — только если это соответствует фактам.
- Когда и откуда стало известно о договоре.
- Требование провести внутреннюю проверку, прекратить взыскание на время рассмотрения, не передавать недостоверную просрочку и исправить сведения во всех БКИ при подтверждении мошенничества.
- Перечень запрашиваемых материалов.
Какие документы запросить у банка или МФО
| Что запросить | Зачем это нужно |
|---|---|
| Договор, заявление и индивидуальные условия | Увидеть дату, подпись, способ заключения и реквизиты |
| Анкету, согласия и журнал подтверждений | Проверить, какие действия кредитор считает волеизъявлением |
| Дату, время, IP-адрес, устройство и номер телефона | Сопоставить цифровые следы со своими устройствами |
| Запись звонка, видео или результаты биометрии, если использовались | Проверить способ удалённой идентификации |
| Счёт, карту или реквизиты выдачи денег | Установить фактического получателя |
| Результат проверки самозапрета и антифрод-проверок | Понять, были ли нарушены обязательные ограничения |
| Сведения о БКИ, куда передан договор | Оспорить запись во всех бюро |
| Мотивированный письменный ответ | Использовать в жалобе или суде |
Банк может не раскрыть отдельные внутренние антифрод-правила, но это не мешает запросить фактические материалы оформления и выдачи.
В тот же день: подайте заявление в полицию
Опишите событие по порядку, приложите обращение кредитору, кредитный отчёт и цифровые доказательства. Если договоров несколько, перечислите каждый. Укажите, что просите проверить незаконное использование персональных данных и оформление обязательства от вашего имени.
Сохраните подтверждение, что сообщение принято и зарегистрировано: талон-уведомление, регистрационный номер или иной документ, выданный выбранным способом обращения. Для кредитора важен не скриншот незаполненной формы, а подтверждаемая регистрация события и последующие процессуальные документы.
Если возбуждено уголовное дело, направьте копию постановления кредитору с доказательством доставки. Само заявление в полицию не аннулирует договор и не гарантирует остановку начислений.
В первые сутки: проверьте все БКИ, а не одно
На Госуслугах закажите сведения из Центрального каталога кредитных историй. Портал вернёт список бюро, где хранятся ваши данные, а не саму кредитную историю. Перейдите только на официальные сайты всех указанных БКИ и запросите кредитные отчёты.
Проверьте:
- нет ли других неизвестных договоров и заявок;
- кто сейчас указан кредитором или владельцем права требования;
- номер, дату, сумму, статус и УИд спорного обязательства;
- какие запросы кредиторов появились незадолго до выдачи;
- совпадает ли просрочка с данными, которые прислал кредитор.
Отчёты могут отличаться: источники передают сведения в одно или несколько бюро. Поэтому чистый отчёт из одного БКИ не доказывает отсутствие других кредитов.
В течение 1–3 дней: оспорьте запись в БКИ
Заявление можно направить в БКИ, где есть неверная запись, либо непосредственно кредитору. Практически полезно сделать оба обращения и приложить подтверждения их доставки.
В заявлении в БКИ укажите свои полные идентификаторы, конкретную спорную запись, УИд, неверные атрибуты и требуемое исправление. Приложите копии обращения кредитору, подтверждения полиции и доступных доказательств.
По разъяснению Банка России:
- БКИ проводит дополнительную проверку и отвечает в течение 20 рабочих дней;
- кредитор при прямом заявлении или запросе БКИ должен в течение 10 рабочих дней подтвердить сведения либо исправить их;
- БКИ не решает, был ли договор заключён, самостоятельно: оно запрашивает источник данных.
Срок — не обещание положительного решения. Контролируйте итоговый отчёт после ответа, а не только письмо «обращение рассмотрено».
Короткий шаблон заявления кредитору
Я, ФИО, обнаружил(а) в кредитном отчёте договор № ___ от ___ на сумму ___. Этот договор я не заключал(а), заявку не подавал(а), деньги не получал(а) [оставить только достоверные утверждения]. Прошу зарегистрировать договор как оспариваемый, провести проверку, предоставить копии документов и сведения о способе оформления и выдачи денег, сообщить обо всех БКИ, куда передана информация, а при подтверждении недостоверности прекратить требования и направить исправления во все БКИ. Приложения: ___. Ответ прошу направить ___.
Добавьте отдельный список документов из таблицы выше. Сохраните исходящий файл, приложения и подтверждение доставки.
Нужно ли платить по мошенническому кредиту
Универсального ответа без документов нет. Не делайте символический платёж и не подписывайте реструктуризацию только для того, чтобы «банк начал разбираться»: это может осложнить позицию в споре. Одновременно нельзя просто игнорировать уведомления — до исправления записи кредитор может продолжать учитывать долг и обращаться за взысканием.
Сразу письменно заявите спор, попросите приостановить взыскание и начисление негативных сведений, получите индивидуальную консультацию. Продолжайте платить по своим настоящим договорам: спорный кредит не отменяет остальные обязательства.
Отдельное правило действует, когда человек сам оформил потребительский кредит под воздействием мошенников и перевёл им деньги. Если банк или МФО нарушили установленные законом антифрод-требования и возбуждено уголовное дело о хищении заёмных денег, исполнение обязательств и уплата процентов приостанавливаются до вступления в силу приговора. Это не автоматическое списание долга по любому заявлению: нужны предусмотренные законом условия и документы.
Что меняет действовавший самозапрет
Если на дату договора действовал самозапрет, проверьте, охватывал ли он этого кредитора и способ оформления. Банк или МФО лишается права требования, если получил сведения о действующем запрете и всё равно заключил подпадающий договор либо своевременно не запросил сведения, а запрет действовал.
Приложите к спору:
- результат проверки статуса с датой;
- параметры запрета;
- дату и способ оформления договора;
- ответ кредитора о проверке БКИ.
Самозапрет, установленный после обнаружения кредита, действует только на будущие договоры и уже возникшую запись не удаляет.
Когда обращаться в Банк России и суд
Жалоба в Банк России уместна, если финансовая организация нарушает порядок работы с обращением, не даёт мотивированный ответ или не исправляет сведения после подтверждения ошибки. Регулятор не подменяет суд и не устанавливает за гражданина факт заключения договора.
Если кредитор настаивает на долге, БКИ отказало в исправлении или началось взыскание, спор может потребовать иска о признании договора незаключённым или недействительным и об изменении кредитной истории. Требования зависят от фактов, поэтому формулировки и доказательства должен проверить юрист.
Если пришёл судебный приказ, не откладывайте: у процессуальных действий есть короткие сроки, которые зависят от даты получения документа. Проверьте дело на официальном сайте суда и обратитесь за правовой помощью.
Чего не делать
- не переводить деньги «юристу банка», который обещает удалить кредит за комиссию;
- не сообщать коды из SMS, пароль от Госуслуг и данные карты;
- не ограничиваться устным звонком без номера обращения;
- не удалять переписку и журнал звонков;
- не писать во всех заявлениях разные версии событий;
- не подавать спор только в одно БКИ, если история хранится в нескольких;
- не считать, что заявление в полицию автоматически обнуляет договор;
- не оформлять новый кредит для погашения спорного.
Контрольный список результата
Ситуация не считается закрытой, пока у вас нет всех применимых подтверждений:
- письменного ответа кредитора о прекращении требований либо вступившего в силу судебного решения;
- исправленных отчётов из каждого БКИ, где был спорный договор;
- отсутствия новой просрочки и уступки спорного требования;
- сохранённого комплекта заявлений, ответов и доказательств доставки;
- защищённых аккаунтов и, при необходимости, установленного самозапрета.
Через несколько дней после сообщения об исправлении получите новые отчёты и сравните УИд, статус договора и задолженность. Письмо кредитора без фактического обновления БКИ — ещё не финал.
Частые вопросы
Можно ли узнать о чужом кредите через Госуслуги?
Через Госуслуги можно получить список БКИ, где хранится история, а затем заказать отчёт на официальном сайте каждого бюро. Сам полный отчёт портал обычно не показывает.
Куда обращаться сначала — в банк или полицию?
Действуйте параллельно в тот же день. Быстро предупредите кредитора, затем направьте письменное обращение и зарегистрируйте заявление в полиции. Ожидание ответа одной стороны только теряет время.
Удалит ли БКИ кредит по моему заявлению?
БКИ проведёт проверку через источник данных. Оно исправит запись, если кредитор подтвердит недостоверность, либо на основании применимого судебного решения. Одного несогласия владельца истории недостаточно.
Что делать, если неизвестный долг уже продали коллекторам?
Текущего владельца права требования можно увидеть в кредитном отчёте или выяснить у первоначального кредитора. Письменно сообщите новому кредитору о споре и направьте подтверждения, продолжая оспаривание исходного договора.
Нужно ли менять паспорт?
Сам факт появления чужого кредита не всегда означает, что паспорт нужно заменить. Если документ потерян, украден или его данные скомпрометированы вместе с подделкой, уточните порядок в МВД. Замена документа не удаляет уже созданные обязательства и не заменяет заявления кредитору, в полицию и БКИ.
Поможет ли новый самозапрет?
Он снизит риск части новых потребительских кредитов и займов, но не действует задним числом. Сначала сохраните доказательства, затем установите запрет и отдельно проверьте статус.